
Článek
Modelový podnikatel stojí před novým monitorem a vysloví větu, která má téměř kouzelné účinky: dá se to do nákladů. Monitor se v jeho představě okamžitě zlevní natolik, že by bylo skoro nezodpovědné ho nekoupit. Jen pokladna si zachovává nepříjemně přízemní přístup a požaduje celou cenu. Stát se bohužel nedostavil, aby převzal nákupní košík.
Tento článek je orientační vysvětlení, nikoli posouzení konkrétního daňového případu. Pravidla závisejí na typu subjektu, způsobu uplatňování výdajů, povaze nákupu a dalších okolnostech. Právě proto je nebezpečné zacházet s frází „na firmu“ jako s univerzální slevovou kartou. Může popisovat několik velmi rozdílných situací.
Cena a daňový dopad nejsou totéž
Nákup znamená, že zaplatíte určitou částku. Daňově uznatelný výdaj může za splnění podmínek ovlivnit základ daně. To však neznamená, že vám stát vrátí celou cenu. Finanční správa ve svých informacích pro podnikatele rozlišuje daňovou evidenci a výdaje stanovené procentem z příjmů. Konkrétní režim tedy není nepodstatný detail. [1]
Pro ilustraci použijme čistě matematický model, nikoli výpočet české daně pro určitou osobu. Kdyby uznatelný výdaj tisíc korun snížil daň při hypotetické sazbě deset procent o sto korun, stále by šlo o devět set korun čistého nákladu před dalšími vlivy. Výdaj se nezměnil v zisk. Jen měl určitý daňový efekt, jehož skutečná výše potřebuje správný výpočet.
Model neřeší odvody, limity, načasování, odpisy ani DPH. Právě tyto okolnosti mohou být v reálné situaci podstatné. Proto ho nepoužívejte k určení vlastní povinnosti. Slouží pouze k rozlišení dvou věcí: zaplacené ceny a následného daňového dopadu. Smícháním vzniká nákupní optimismus, nikoli účetní přesnost.
Ne každý režim reaguje na další účtenku stejně
Jestli používáte způsob uplatnění výdajů, který není založený na každé jednotlivé skutečné útratě, může mít další nákup jiný dopad, než očekáváte. Je třeba zjistit, jak se vaše konkrétní situace posuzuje. Nestačí kopírovat radu známého, který podniká jinak a o svých daních mluví s přesvědčením komentátora sportovního finále.
Podobně nákup dlouhodobějšího vybavení nemusí znamenat okamžité uplatnění celé částky stejným způsobem jako běžná služba. Časové zařazení a další pravidla mohou hrát roli. Nepředpokládejte automaticky, že prosincový nákup vyřeší určité daňové číslo jen proto, že se uskutečnil před koncem roku. Zeptejte se předem, dokud ještě lze rozhodnout, zda věc vůbec potřebujete.
Účetní nebo daňový poradce potřebuje konkrétní informace: co kupujete, kdo to bude používat, k čemu, za kolik a v jakém režimu podnikáte. Dotaz „můžu to hodit do nákladů?“ je začátek rozhovoru, nikoli celé zadání. Přesnější otázka obvykle vede i k přesnější odpovědi a menšímu počtu nepříjemných oprav později.
Firemní použití není jen údaj na dokladu
Přítomnost identifikačního čísla na účtence sama nepopisuje skutečné využití věci. Souvislost s podnikáním a případné smíšené použití je třeba posoudit podle okolností. Tento text nedává návod, jak soukromý nákup převléknout za podnikatelský. Naopak doporučuje účel popsat pravdivě a mít k němu odpovídající podklady.
V modelové situaci může notebook sloužit výhradně práci, částečně práci nebo převážně soukromě. Tyto varianty nejsou zaměnitelné jen proto, že všechny přístroje mají stejnou klávesnici. Způsob daňového zacházení nechte posoudit podle skutečného používání. Vymýšlet zpětně pracovní účel je horší strategie než ho znát ještě před nákupem.
Prakticky si ke spornějším nákupům napište krátké vysvětlení potřeby a uchovejte příslušné doklady. Není nutné vyrábět román ke každé drobnosti. Potřebujete ale rozumět tomu, proč výdaj vznikl a jak souvisí s provozem. Přehlednost není jen obrana pro případ kontroly; pomáhá také rozpoznat, kdy už podnikání financuje hlavně váš koníček.
DPH je jiná otázka
Případný odpočet DPH nelze automaticky zaměňovat s uplatněním výdaje pro daň z příjmů. Závisí na postavení plátce a splnění příslušných podmínek. Není rozumné si předem odečíst DPH z ceny jen proto, že nakupujete s firemními údaji. U konkrétní transakce si nechte potvrdit, jaký nárok skutečně existuje a v jakém rozsahu.
Stejně pozorně čtěte nabídky uváděné bez DPH a s DPH. Pro peněžní tok potřebujete vědět, kolik skutečně zaplatíte a kdy případný další dopad nastane. Rozpočet firmy může narazit na nedostatek hotovosti, i když je nákup dlouhodobě obhajitelný. Daňová logika nenahrazuje provozní peníze na účtu v den splatnosti.
Z těchto důvodů nedává smysl srovnávat dva nákupy pomocí různých předpokladů. U jednoho odečíst všechno optimisticky, u druhého ponechat celou cenu a potom prohlásit první za výhodnější. Použijte stejnou metodiku a potvrzené podmínky. Teprve potom získáte čísla, která mohou být základem rozhodnutí.
Potřebujete věc, nebo její daňový příběh?
Před nákupem si položte nepříjemně jednoduchou otázku: koupili byste věc i bez očekávaného daňového efektu? Odpověď nemusí být vždy ano, protože daňový dopad může být legitimní součást kalkulace. Jestli však jediným argumentem je „ať nejsou vysoké daně“, stojí za to znovu spočítat, kolik hotovosti nákup skutečně odčerpá.
Srovnejte také alternativu opravy, pronájmu, menšího rozsahu nebo pozdějšího pořízení. Drahá věc může být správná, pokud přináší potřebný výkon nebo spolehlivost. Levná může být zbytečná, pokud nemá využití. Daňové zacházení není hodnocení obchodní kvality nákupu. Účetnictví umí popsat i velmi dobře zdokumentované špatné rozhodnutí.
Doporučený pracovní postup je proto dvojí. Nejdřív obchodní potřeba a celková cena. Potom potvrzený daňový režim a časování. Nakonec kontrola dostupné hotovosti. Když se tyto otázky sejdou, můžete nakoupit bez iluzí. Nemusíte monitoru přisuzovat schopnost vytvořit zisk jen tím, že přijde s dobře vyplněnou fakturou.
Úspora je příjemný doplněk, ne kouzlo
Výsledkem může být rozhodnutí koupit, odložit nebo nekoupit. Všechny tři varianty mohou být správné podle okolností. Důležité je, aby vycházely z reálné potřeby a potvrzeného dopadu. Tento text není náhradou účetního posouzení, ale může vám pomoci přijít k odborníkovi s lepšími otázkami než s nadšenou účtenkou hotového nákupu.
Až tedy příště zazní „stát mi to zaplatí“, zkuste požádat o přesný výpočet. Možná zůstane rozumná úspora. Možná jen sympatická legenda. Firemní nákup může být výhodný, potřebný a daňově správný současně. Jen pořád stojí peníze. Pokladna v tomto směru projevuje až nepříjemnou stálost názorů.
Pro člověka, který na to nemá čas ani nervy
Daňový efekt počítejte odděleně od ceny.
- Nejdřív ověřte skutečnou podnikatelskou potřebu.
- Zjistěte svůj režim a uznatelnost s účetním.
- Rozhodujte podle celkového dopadu, ne podle fráze „do nákladů“.
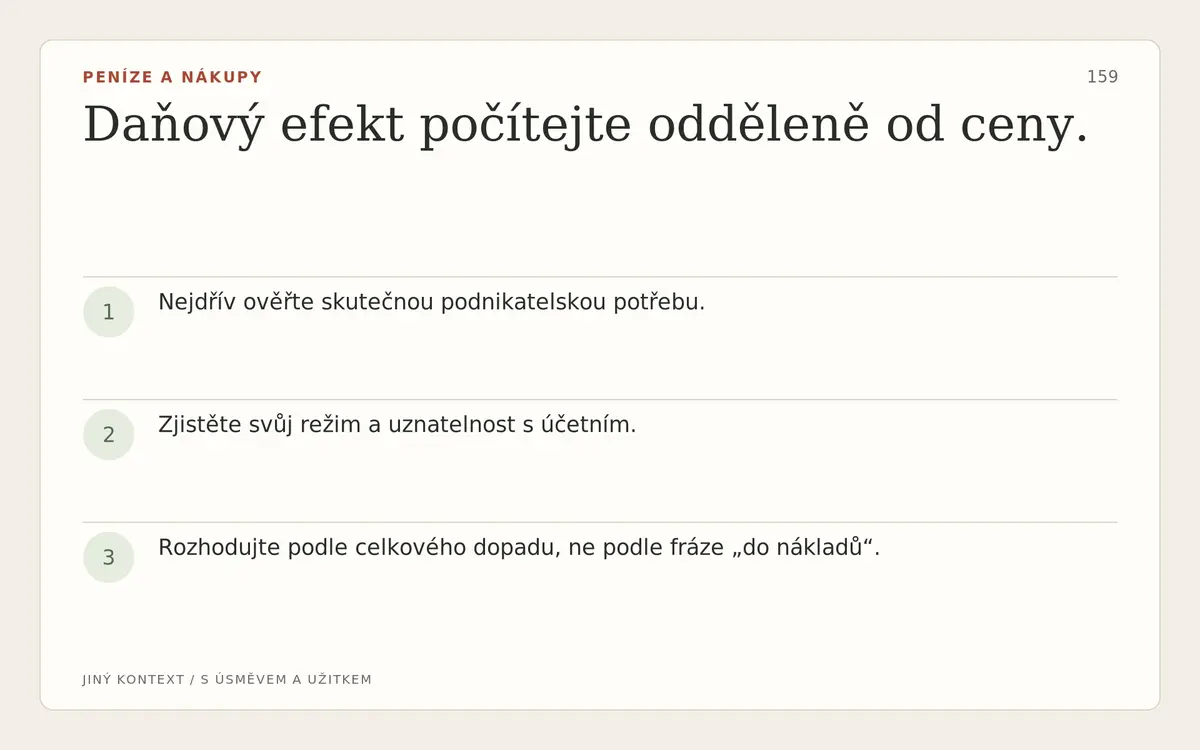
Daňový efekt počítejte odděleně od ceny. Nejdřív ověřte skutečnou podnikatelskou potřebu. Zjistěte svůj režim a uznatelnost s účetním. Rozhodujte podle celkového dopadu, ne podle fráze „do nákladů“.
Zdroje a rozsah jejich použití
Rozlišení prokazovaných a procentních výdajů a význam základu daně. Text nepočítá konkrétní daňovou povinnost ani nárok na odpočet DPH.





