
Článek
Naše modelová domácnost má všechno pod kontrolou. Nájem zaplacený, jídlo odhadnuté, telefon také. Na konci měsíce má zbýt pěkná částka. Pak přijde pozvánka na svatbu, dítě potřebuje nové boty a auto vydá zvuk připomínající kapelu, kterou si nikdo neobjednal. Rozpočet se urazí. Jeho autoři prohlásí, že plánování nefunguje, a odloží tabulku do složky s podobně úspěšným názvem „Nový život od pondělí“.
Jenže tabulka možná neprohrála s životem. Dostala neúplné zadání. Byla to fotografie klidného měsíce, nikoliv mapa celého roku. Pojistka nepřišla nečekaně. Přišla přesně tak pravidelně jako loni, pouze její pravidelnost trvá déle než náš účetní optimismus. A narozeniny mají tu nepříjemnou vlastnost, že se jejich termín dá odhadnout dopředu.
Měsíc není celý život v malém
Když začnete plánovat jen podle posledního výpisu, můžete získat velmi přesný popis neobvykle levného období. Neobsahuje servis, školní výlet ani roční předplatné. To není chyba aritmetiky. Je to chyba výběru. Stejně nepřesný obraz by vznikl z měsíce, kdy jste měnili kotel a platili dovolenou. Z takového výpisu by šlo usoudit, že domácnost běžně provozuje menší lázně.
Pomůže proto pohled alespoň na celý poslední rok, máte-li takové podklady. Nejde o lov každé zapomenuté sušenky. Hledejte větší výdaje, které v běžném měsíci nejsou, ale k vašemu životu patří. Otevřete také kalendář, e-maily s fakturami a poznámky k autu. Ministerstvo financí doporučuje předplacené výdaje rozpočítávat na měsíční podíl. [1]
Rozdělte překvapení na tři druhy
První skupina je známá částkou i termínem: roční služba, členství nebo pravidelná platba podle smlouvy. Druhá je známá účelem, ale ne přesnou cenou: dárky, běžná údržba nebo oblečení, které bude potřeba nahradit. Třetí jsou skutečné mimořádné události. U těch neznáte ani termín, ani konečný účet. Tyto skupiny si zaslouží různé zacházení.
Když všechno pojmenujete „nečekané“, nevytvoříte plán, ale výmluvu s účetním razítkem. Na známou platbu lze průběžně odkládat. U předvídatelné potřeby lze stanovit přibližný rámec a později ho zpřesnit. Pro opravdovou mimořádnost potřebujete rezervu podle možností domácnosti. Není nutné zakládat patnáct bankovních účtů. Stačí přehled, který nezamění peníze určené na pojistku za volnou hotovost na víkend.
Jednoduchý výpočet, který nikoho neohromí
Vezměme čistě modelový roční výdaj dvanáct tisíc korun. Při rozdělení do dvanácti měsíců vychází tisícovka měsíčně. Není to úspora. Celkem zaplatíte totéž. Rozdíl je v tom, že se náklad připomíná průběžně, místo aby jednou ročně dramaticky vstoupil do místnosti. Takový výpočet je nudný. Právě proto má šanci být použitelný i bez motivačního videa.
Pozor ale na první rok zavádění. Když je do platby šest týdnů, nelze se tvářit, že máte před sebou dvanáct měsíců. Zbývající částku musíte rozdělit do skutečně zbývajícího času, případně upravit jiné výdaje. Systém nezačíná fungovat kouzlem. Nejdřív potřebuje přechod, který respektuje současný stav účtu. Nepříjemné číslo je pořád užitečnější než uklidňující výpočet pro jiný kalendář.
Dva seznamy místo finančního románu
První seznam obsahuje běžný provoz: bydlení, jídlo, dopravu a další pravidelné položky. Druhý nese pracovní název „Ne každý měsíc, ale pořád naše“. Ke každému řádku napište účel, přibližný termín, očekávanou částku a to, kolik už máte odloženo. Pokud částku neznáte, uveďte odhad a viditelně ho označte. Přesnost na korunu u nejisté budoucí opravy je pouze dekorace.
Seznam udržujte krátký. Kdo se pokusí řídit každou drobnost, může strávit večer tříděním položek a ztratit chuť pokračovat. Pro začátek stačí výdaje, které umějí rozhodit celý měsíc. Až uvidíte, že přehled pomáhá, přidejte další. Dobrý systém nemusí působit jako řídicí středisko elektrárny. Má odpovědět na obyčejnou otázku: co už je z dnešních peněz ve skutečnosti slíbeno budoucnosti?
Když na všechno nevychází peníze
Tady je potřeba říct nepohodlnou věc: rozpočítání nezvětší příjem. Jestli součet nezbytných nákladů převyšuje dostupné peníze, nestačí použít hezčí barvy. Plán alespoň ukáže, kde je problém a kdy se projeví. Pak lze hledat změnu termínu po dohodě, levnější variantu, odložení zbytného nákupu nebo dostupnou odbornou pomoc. Není to důkaz osobního selhání.
Rozlišujte také závazek a přání. Narozeninový dárek nemusí mít stejnou cenu jako minulý rok. Údržbu, která je důležitá pro bezpečnost, však není rozumné odložit jen proto, že se špatně vešla do rozpočtu. V rodině o tom mluvte konkrétně: letos máme na dárky tento rámec, servis potřebujeme řešit teď. Věta „musíme šetřit“ sama nevysvětlí, co má kdo udělat jinak.
Jeden večer, který se může vrátit
Navrhuji malý domácí experiment. Projděte poslední rok a vyberte pět výdajů, které vás zaskočily nejvíc. U každého si přiznejte, zda opravdu nešel očekávat. Potom napište jeho příští pravděpodobný termín. Nemusíte hned zvládnout celý rok. Stačí přestat být opakovaně překvapeni stejnými pěti návštěvníky. Ti už u vás znají předsíň a možná by si zasloužili vlastní věšák.
Za měsíc nehodnoťte, zda jste přesně trefili každou částku. Zeptejte se, zda některá platba přišla klidněji a zda jste měli méně falešného pocitu volných peněz. Přehled upravte podle skutečnosti. Dobře fungující rozpočet není text vytesaný do kamene. Je to pracovní poznámka, která se postupně učí váš život a nemusí za každou opravu dostat špatnou známku.
Věta, která může nahradit hádku
Představte si rozhovor před rodinným výletem. Jeden člověk vidí zůstatek osm tisíc, druhý ví, že šest z nich bude potřeba na známou platbu. Oba pracují se správným číslem, ale s jiným významem. Místo věty „ty zase nechceš nic dopřát“ může pomoci vysvětlení: na účtu je osm, z toho šest už má účel; o zbývajících dvou se můžeme rozhodnout. Nevyřeší to všechny vztahové otázky, ale alespoň odstraní spor vytvořený odlišným účetním slovníkem.
Stejně mluvte i sami se sebou. Když se rozhodnete použít odložené peníze jinak, napište zároveň, čím původní výdaj pokryjete. Může to být rozumná změna priorit. Bez druhého kroku ale pouze posouváte otázku do budoucnosti, kde bude znít naléhavěji. Přehled má rozhodnutí umožnit, nikoliv je zakazovat. Jen by po každé výměně rolí mělo být jasné, kdo zaplatí účet, který v kalendáři zůstal.
Klid je také výsledek
Cílem není proměnit rodinu v oddělení kontroly nákladů. Jde o to, aby servis auta nekonkuroval večeři jen proto, že oba účty přistály ve stejném týdnu. Když peníze na známý výdaj čekají dopředu, můžete utrácet zbytek s menší nejistotou. To je příjemnější než se po každém nákupu ptát, zda jste právě omylem nesnědli příští pojistku.
Až tedy příště rozpočet pokazí narozeniny, nedělejte z oslavenkyně ekonomickou hrozbu. Přidejte do plánu kalendář. Skutečný život pak nemusí vypadat jako porucha tabulky. Bude v ní mít konečně vlastní řádek, slušně popsaný a bez překvapivého vykřičníku. Dokonalý rozpočet není ten, ve kterém zbývá nejvíc peněz. Je to ten, který vás nenutí každý únor znovu objevovat, že existuje březen.
Pro člověka, který na to nemá čas ani nervy
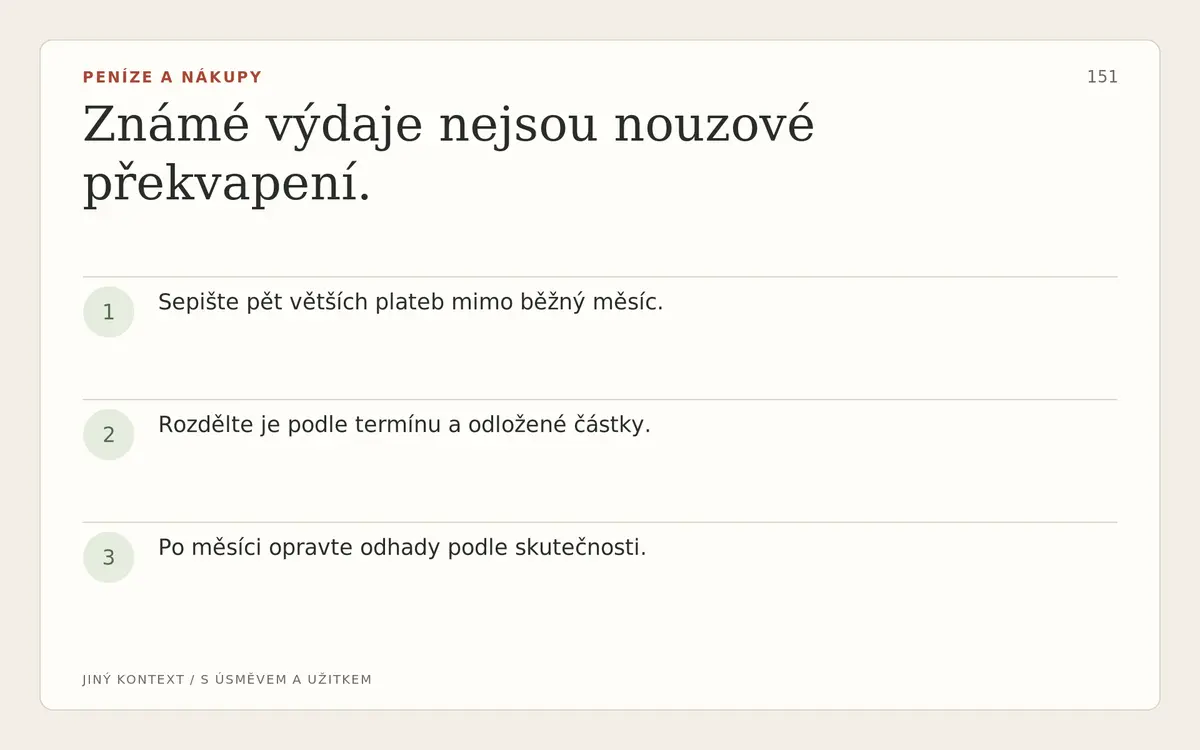
Známé výdaje nejsou nouzové překvapení.
- Sepište pět větších plateb mimo běžný měsíc.
- Rozdělte je podle termínu a odložené částky.
- Po měsíci opravte odhady podle skutečnosti.
Známé výdaje nejsou nouzové překvapení. Sepište pět větších plateb mimo běžný měsíc. Rozdělte je podle termínu a odložené částky. Po měsíci opravte odhady podle skutečnosti.
Zdroje a rozsah jejich použití
Rozlišení pravidelných a mimořádných příjmů a výdajů, plánování peněžních toků. Číselné příklady v článcích jsou vlastní modely.





