Článek
BE HUMAN — DEN ŠESTÝ
ÚČET PŘES HRANICE
Poznámka k zařazení
Tento text patří do autorského seriálu BE HUMAN. Není součástí technické architektury BE HUMAN CORE ani technickou dokumentací projektu. Spojuje doložitelné skutečnosti s autorskou interpretací.
Rothschildové zde představují významnou historickou finanční síť, nikoli počátek bankovnictví ani důkaz jednotné tajné vlády.
Jednu generaci v tomto cyklu počítám jako orientační úsek 25 let. Je to autorské měřítko, nikoli přesná délka skutečných generací. U konkrétních historických událostí uvádím také letopočet.
Když rozhodování překročí hranici
Pátý den jsme sledovali, jak pravidla a úřady mohou přežít jednotlivce.
Šestý den se podíváme na to, jak se rozhodování může přenášet mezi místy, která od sebe dělí hranice, moře i vzdálenost.
Záznam může přežít svého autora.
Smlouva může zavazovat lidi, kteří se nikdy nesetkali.
Úvěr může spojit dnešní rozhodnutí s budoucí prací.
A síť může propojit mnoho aktérů, aniž by jediný z nich držel všechny její části.
Obchod, půjčování i účetní záznamy mají dlouhou a různorodou historii. Tato kapitola sleduje jeden z pozdějších obrazů: síť, v níž se kapitál a informace přenášely přes evropské hranice.
Zápis, který vytváří nárok
Čtvrtý den přinesl semeno jako možnost budoucí úrody.
Šestý den se vracíme k budoucnosti v jiné podobě: jako k závazku zapsanému v účtu nebo smlouvě.
Zápis může zaznamenat, kdo něco poskytl, kdo něco dluží a za jakých podmínek se má závazek splnit. To umožňuje obchodovat i na dálku a plánovat bez toho, aby se všichni účastníci museli sejít na jednom místě.
Takový záznam může chránit dohodu. Může však také proměnit složitý vztah v číslo, které dál putuje mezi institucemi, zatímco původní lidé zůstávají mimo dohled.
Úvěr může financovat loď, dílnu, dům nebo podnik ještě předtím, než vytvoří příjem. Tím otevírá možnosti. Současně vytváří povinnost splácet i tehdy, když výsledek nedopadne podle plánu.
Semeno nemusí vyrůst.
Loď nemusí doplout.
Podnik nemusí uspět.
Závazek tím však automaticky nezmizí.
Úvěr je nástrojem, který rozděluje možnosti a rizika v čase. Záleží na jeho podmínkách i na tom, kdo dokáže unést případný neúspěch.
Jeden historický obraz sítě
Mayer Amschel Rothschild (1744–1812) rozvíjel ve Frankfurtu obchodní a finanční podnik, na který navázalo jeho pět synů. Od konce 18. století do první čtvrtiny 19. století se postupně vytvořila rodinná síť ve Frankfurtu, Londýně, Paříži, Vídni a Neapoli.
Nathan Rothschild přišel do Anglie roku 1798 a nejprve podnikal v Manchesteru. Od tohoto kroku do roku 2026 uplynulo přibližně devět pracovních generací.
Propojené rodinné podniky mohly sdílet zprávy, důvěru a obchodní příležitosti v době, kdy se informace mezi městy šířily pomaleji než dnes. Jejich síť jim pomáhala působit přes hranice.
Zpráva doručená do jiného města mohla změnit rozhodnutí.
Důvěra mezi obchodními partnery mohla usnadnit dohodu.
Kapitál dostupný na jednom místě mohl pomoci financovat činnost jinde.
Jejich skutečný finanční vliv se později stal také předmětem nepravdivých konspiračních tvrzení o židovské rodině, která údajně tajně řídí světové finance. Takové příběhy patří k širší historii antisemitských představ o kontrole peněz a politiky. Doloženou finanční historii je proto třeba oddělit od nepodložených tvrzení.
Rothschildové jsou v této kapitole příkladem toho, jak může síť rodinných podniků přenášet kapitál a informace. Nejsou vysvětlením všeho, co se dnes děje ve finančním systému.
Od tohoto historického příkladu se nyní přesouváme k současným finančním institucím. Jejich vlastnictví, pravidla a způsoby řízení mají různé podoby.
Kdo vlastní a kdo rozhoduje
Otázka „Kdo vlastní banku?“ je důležitá, ale sama nestačí.
Vlastnictví, hlasovací právo, každodenní řízení, poskytování úvěrů a veřejná regulace nejsou vždy soustředěny u stejného aktéra.
Akcionář může vlastnit podíl.
Správce fondu může v rozsahu svého oprávnění vykonávat hlasovací práva spojená s akciemi spravovanými pro klienty.
Vedení banky rozhoduje o její strategii a úvěrování v mezích zákonů a vnitřních pravidel.
Centrální banka ovlivňuje měnové podmínky.
Stát stanovuje právní rámec, včetně pravidel pro řešení krizových situací.
Konkrétní lidé a instituce tedy rozhodují. Jejich pravomoci však mohou být rozdělené a odpovědnost se pak obtížněji sleduje napříč celou sítí.
Člověk může vlastnit podíl, aniž řídí každodenní provoz.
Jiný může rozhodovat o prostředcích, které mu osobně nepatří.
A další může nést následky rozhodnutí, do něhož nemohl zasáhnout.
Silnější otázka proto zní:
Kdo může rozhodovat o použití peněz, které mu osobně nepatří — a kdo odpovídá za následky tohoto rozhodnutí?
Jak vznikají peníze z bankovního úvěru
Moderní banka není pouze sklad, který vezme úspory jednoho člověka a předá je druhému.
Když komerční banka poskytne úvěr, obvykle současně připíše odpovídající vklad na účet dlužníka. Na jedné straně její bilance vzniká pohledávka za dlužníkem, na druhé závazek vůči držiteli vkladu.
Tím vznikají nové bankovní peníze.
Při splácení jistiny se odpovídající objem bankovních vkladů snižuje, a tyto peníze tak zanikají.
Banka však nemůže úvěrovat bez omezení. Musí zohledňovat schopnost dlužníků splácet, vlastní kapitál, likviditu, regulaci, měnové podmínky i poptávku po úvěrech.
Účetní vklad je závazkem banky vůči klientovi a zároveň prostředkem, kterým lidé běžně platí. Peníze fungují díky právním a institucionálním pravidlům, důvěře a tomu, že je ostatní přijímají.
Nelze je jednoduše ztotožnit s kusem zlata ani s konkrétní budoucí hodinou práce.
Pro BE HUMAN je podstatná otázka:
Jak se rozdělují výhody úvěru a kdo nese náklady, pokud se očekávaný výsledek nedostaví?
Rok 1971: osobní a historický bod
Rok 1971 má pro mě také osobní význam: tehdy jsem se narodil.
Dne 15. srpna téhož roku prezident Richard Nixon oznámil pozastavení směnitelnosti amerického dolaru za zlato v tehdejším mezinárodním měnovém uspořádání Bretton Woods.
Týkalo se to směnitelnosti pro zahraniční měnové autority, zejména centrální banky. Neznamenalo to, že běžní lidé do té doby chodili s dolarovými bankovkami do banky pro zlato.
Toto rozhodnutí nezavedlo tvorbu bankovních peněz prostřednictvím úvěru. Změnilo pravidla mezinárodní směnitelnosti dolaru. Rozpad systému pevných směnných kurzů pokračoval i v následujících letech.
Přibližně dvě pracovní generace poté se k této události vracím jako k připomínce, že pravidla peněz mohou být změněna politickým rozhodnutím.
Sama nevysvětluje všechny dnešní ekonomické problémy.
Vede však k otázkám, které se v našem příběhu opakují:
Kdo změnu navrhuje?
Kdo o ní rozhoduje?
Komu otevře možnosti?
A kdo se jejím následkům musí přizpůsobit?
Účet, který nevidí všechno
Finanční systém umí přesně zaznamenat mnoho peněžních vztahů: jistinu, splátku, úrok, vlastnický podíl nebo termín.
Do stejného účtu se však nemusí plně promítnout náklady vyčerpané vody, poškozené půdy, emisí, odpadu nebo infrastruktury, kterou bude nutné udržovat.
Část nákladů se může projevit na jiném místě.
Část až později.
A část mohou nést lidé, kteří nebyli účastníky původní dohody.
To neznamená, že každý úvěr přesouvá ekologickou škodu do budoucnosti. Jde o otázky, které musíme položit u konkrétního rozhodnutí:
Kdo získá dnešní výnos?
Kdo nese dnešní riziko?
Kdo zaplatí dlouhodobé náklady?
A kdo mohl do těchto pravidel zasáhnout?
Čtvrtý den jsme se ptali, v jakém stavu zůstane pole po sklizni.
Šestý den se ptáme, zda tento stav vůbec vstoupil do účtu.
Jestliže se přínos připíše jednomu aktérovi, ale část skutečných nákladů zůstane lidem, kteří o rozhodnutí nemohli spolurozhodovat, předáváme dál také povinnost řešit jeho následky.
Účet může být uzavřen.
Následky mohou pokračovat.
Co zůstává po šestém dni
Šestý den sleduje moc, která se šíří přes záznamy, smlouvy, úvěry a propojené instituce.
Síť může umožnit spolupráci na velkou vzdálenost. Může také ztížit pohled na to, kdo udělal který tah a kdo má možnost pravidla změnit.
Vlastník, správce, banka, centrální banka, stát, dlužník i věřitel drží různé části rozhodování. Jejich pravomoci ani odpovědnost nejsou stejné.
Není třeba předpokládat jedno skryté centrum, abychom mohli zkoumat, jak se moc rozděluje.
Je třeba sledovat konkrétní rozhodnutí.
Konkrétní pravidla.
A konkrétní následky.
Tím se vracíme k otázce celého cyklu:
Komu tento systém slouží a co po něm zůstane další generaci?
Otázka pro sedmý den
Kdo rozhoduje o penězích a informacích, které mu osobně nepatří — a kdo ponese účet za důsledky?
Přechod k sedmému dni
Šestý den vytvořil obraz sítě.
Sedmý den do ní vstoupí dítě.
Nová 1, která zdědí její možnosti, pravidla i náklady, aniž by si je sama zvolila.
Některé účty už budou zaplacené.
Jiné teprve přijdou.
A dítě se bude učit rozpoznávat, které závazky vznikly jeho vlastním rozhodnutím — a které na něj čekaly už před narozením.
⸻
K ilustraci
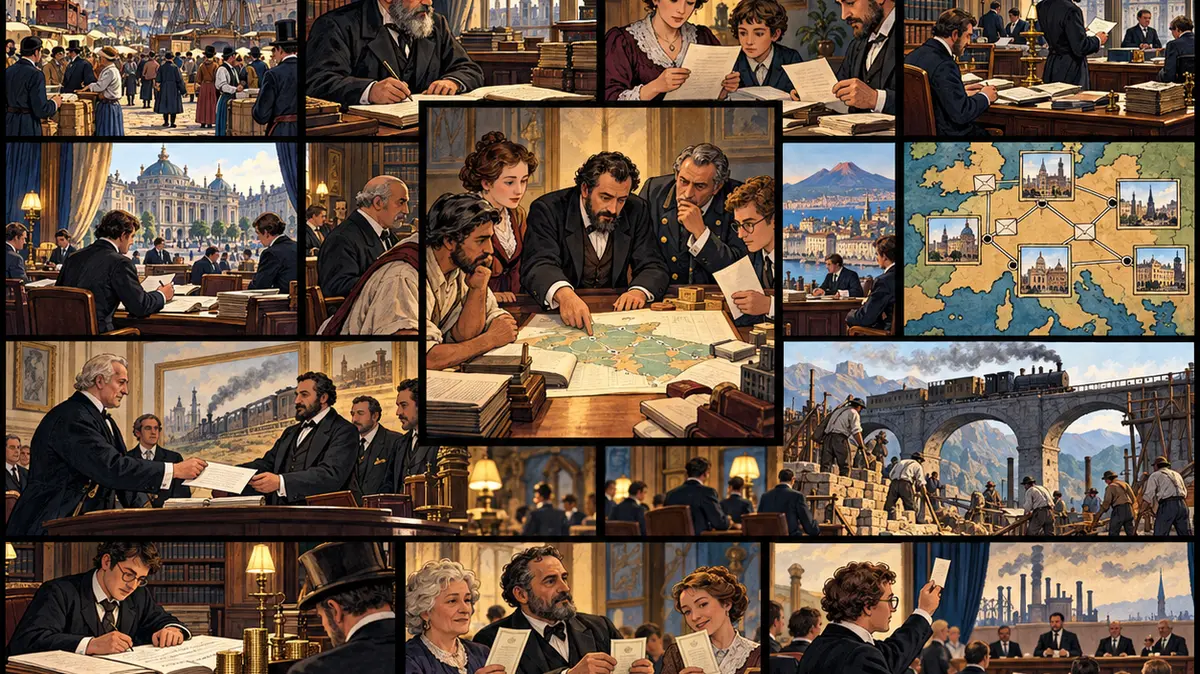
Symbolická ilustrace obchodu, účetnictví, přenosu zpráv, financování a průmyslu napříč různými obdobími. Postavy nejsou doloženými portréty a společné jednání nad mapou nepředstavuje jediné centrum řídící světové finance.
Zdroje a hranice výkladu
• The Rothschild Archive: The Business; Rothschild Timeline. Historie rodinné obchodní a bankovní sítě.
• Bank of England (2014): Money creation in the modern economy. Vznik bankovních peněz a omezení úvěrování.
• U.S. Department of State, Office of the Historian: Nixon and the End of the Bretton Woods System, 1971–1973.
Zdroje dokládají uvedené historické události a měnové mechanismy. Úvahy o rozdělení moci, nákladů a mezigenerační odpovědnosti jsou autorskou interpretací. Ilustrace není rekonstrukcí konkrétní události.