Článek
Proč na začátku platíte úroky a málo splácíte?
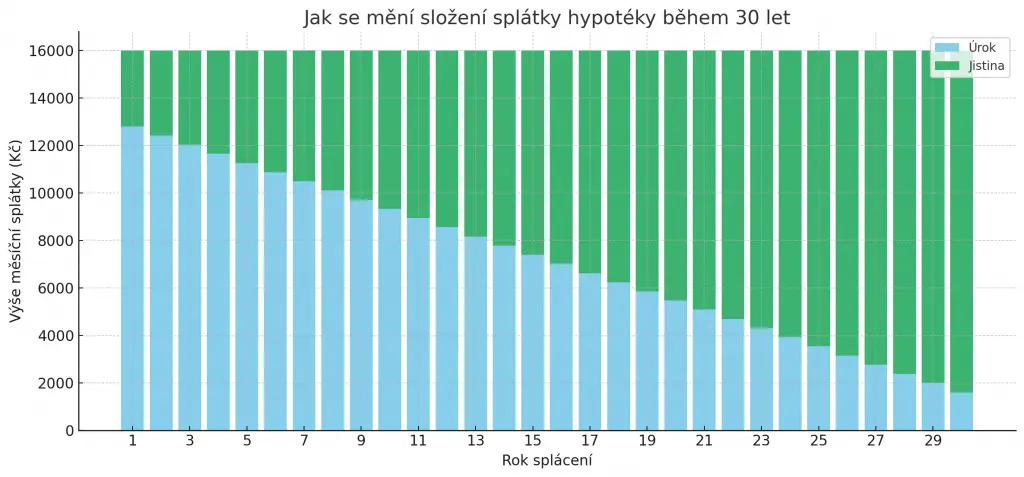
Představte si hypotéku 3 miliony korun na 30 let. Každý měsíc platíte stejnou částku, řekněme 16 000 Kč. Jenže na začátku z téhle částky většina padne na úroky – třeba i 10 000 Kč. A jen zbytek, třeba 6 000 Kč, jde na samotné splacení dluhu. (Jde o zjednodušený příklad – přesný poměr úrok/jistina závisí na konkrétní úrokové sazbě.)
Proč? Protože úroky se počítají ze zůstatku dluhu – a na začátku dlužíte celých 3 miliony. Takže logicky: čím víc dlužíte, tím víc zaplatíte na úrocích.
Časem se ale děje něco zajímavého: jak dlužíte méně, klesají i úroky. A větší část z vaší splátky jde na splacení samotného dluhu. Není v tom žádný trik, jen jednoduchá matematika.
Tuhle strukturu splácení si lidé často pletou s „podvodem“. Ale hypotéka takhle funguje naprosto spravedlivě a logicky.
Refinancování: Co se mění a co zůstává
Refinancování
Další častá otázka: „Když hypotéku převedu jinam za lepší úrok, nepřijdu o něco?“ Nepřijdete.
Refinancování hypotéky znamená, že převedete zbývající dluh do jiné banky, která vám dá výhodnější podmínky – třeba nižší úrok. Zůstává vám ale stejný dluh, tedy to, co ještě zbývá splatit. Půjčujete si znovu jen ten zbytek.
Hypotéka se tím nemění, jen se vám může ulevit na měsíčních platbách a ušetříte na úrocích. Je to jako kdybyste si vzali stejný batoh, ale nesli ho po rovnější cestě.
Jak se výplaty i ceny v čase mění
Když mluvím s klienty o dlouhém horizontu splácení na 30 let, často se diví, že to celé může být výhoda a ne jen „moc dlouho“.
Řekněme si to otevřeně: za 15 let bude skoro všechno dražší – výplaty, potraviny, elektřina i byty. Říká se tomu inflace.
Ale stejně tak porostou i vaše příjmy. Ne nutně každý rok skokově, ale v delším horizontu se to skutečně děje: podle ČSÚ byla v roce 2008 průměrná hrubá mzda v ČR 23 542 Kč, ve 2. čtvrtletí 2026 už 51 966 Kč – tedy více než dvojnásobek.
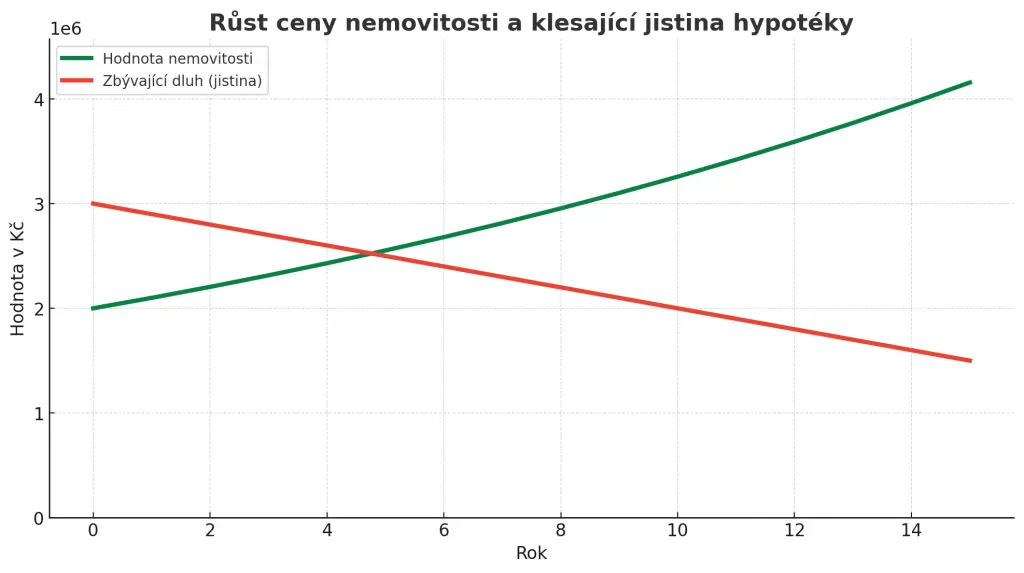
S tím obvykle roste i hodnota nemovitostí. Nemovitost, která v roce 2008 stála 2 miliony, má dnes v řadě lokalit hodnotu klidně 8–10 milionů (jde o ilustrační příklad z praxe, konkrétní čísla se liší podle lokality a stavu bytu). A ten, kdo splácí stejnou částku hypotéky, ji ve svém měsíčním rozpočtu skoro ani nepozná. Hypotéka zůstává stejná, ale peníze okolo se mění.
Můžete namítnout: mění se přece i úrok. To ano, ale v dlouhodobém horizontu se střídají krize a lepší období. Se správným poradcem obvykle fixujete nízký úrok na delší dobu dříve, než přijde krize – tak to má většina klientů s dobrými poradci. Doporučuji si to ověřit i na vlastním případě.
Inflace
Proč je „inflace“ vlastně dobrá zpráva
Inflace znamená, že peníze ztrácejí hodnotu. Co si dnes koupíte za tisícovku, to si za 10 let nekoupíte. Ale pokud splácíte hypotéku – a ta má pevně danou splátku – pak vás inflace vlastně chrání.
Příklad: máte hypotéku s úrokem 4 % a inflace je 3 %. Reálně tak splácíte peníze jen s „cenou“ zhruba 1 %. Inflace „ukrajuje“ z vašeho dluhu – každý rok dlužíte méně v hodnotě dnešních peněz. Hypotéka je tak jedním z mála nástrojů, kde inflace hraje do karet dlužníkovi.
Splátka vám za pár let přijde směšná
Zpátky k příkladu: dnes vyděláváte 50 000 Kč a platíte hypotéku 16 000 Kč měsíčně. To je 32 % vašeho příjmu. Ale co když za 15 let budete vydělávat 100 000 Kč? Stejná splátka už bude jen 16 % vašeho rozpočtu. A za 25 let? Možná ani nepoznáte, že ji ještě platíte.
Tohle je síla času. Hypotéka se nemění, ale vy se měníte – rostou vaše příjmy, mění se hodnota peněz, roste cena nemovitosti. A zatímco splácíte něco, co vám na začátku připadalo obrovské, v čase se to smrskává.
Ti, kdo si vzali hypotéku před 10–15 lety, vám to řeknou sami: dnes už je ta splátka neobtěžuje a jejich byt nebo dům má násobně větší hodnotu. Jsou to majitelé – a to je dnes obrovské plus.
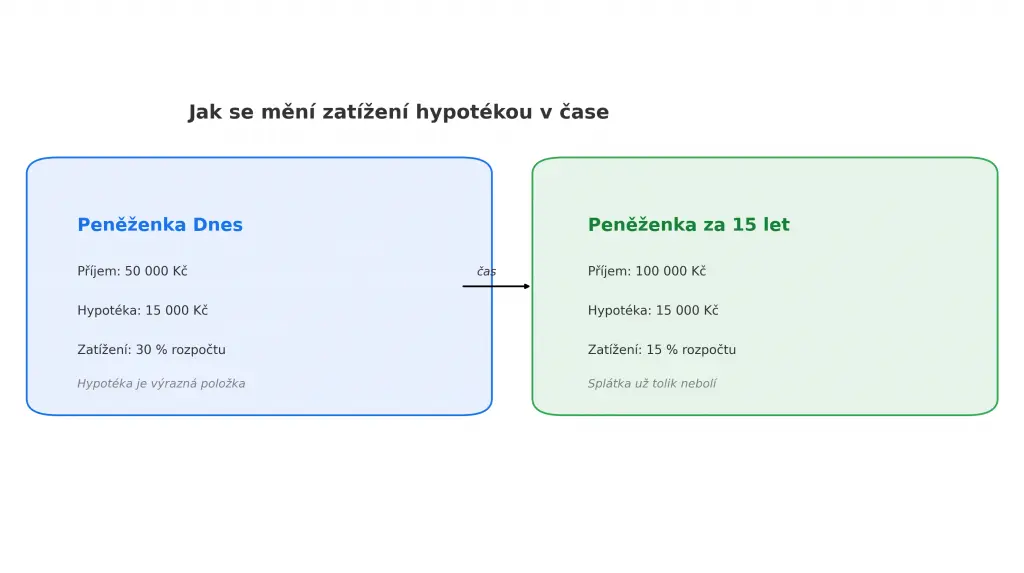
Peněženka
Hypotéka není strašák, ale nástroj
Lidé se bojí, protože hypotéce často nerozumí. A je to pochopitelné – nikdo nás to neučil.
Ale když pochopíte, jak hypotéka funguje, přestane vám připadat jako past a začne vám připadat jako nástroj. Není to o tom, kolik přeplatíte. Je to o tom, co za to získáte – vlastní domov, klid, hodnotu, stabilitu. A to je něco, co žádný nájem nenabídne.
Můžete namítnout: budu kvůli tomu roky „dřít“ v práci. Pokud si ale pořídíte adekvátní bydlení s rozumnou splátkou, nebudete. A ještě jedna otázka k zamyšlení: jakou máte jinou alternativu? Bydlet někde musíme – existuje reálně jiná možnost než nájem, nebo hypotéka?
Zdroje: ČSÚ – Průměrné mzdy, 4. čtvrtletí 2008; ČSÚ – Průměrné mzdy, 2. čtvrtletí 2026.
Bc. Jan Lacina, PFP – hypoteční specialista
Stáří