Článek
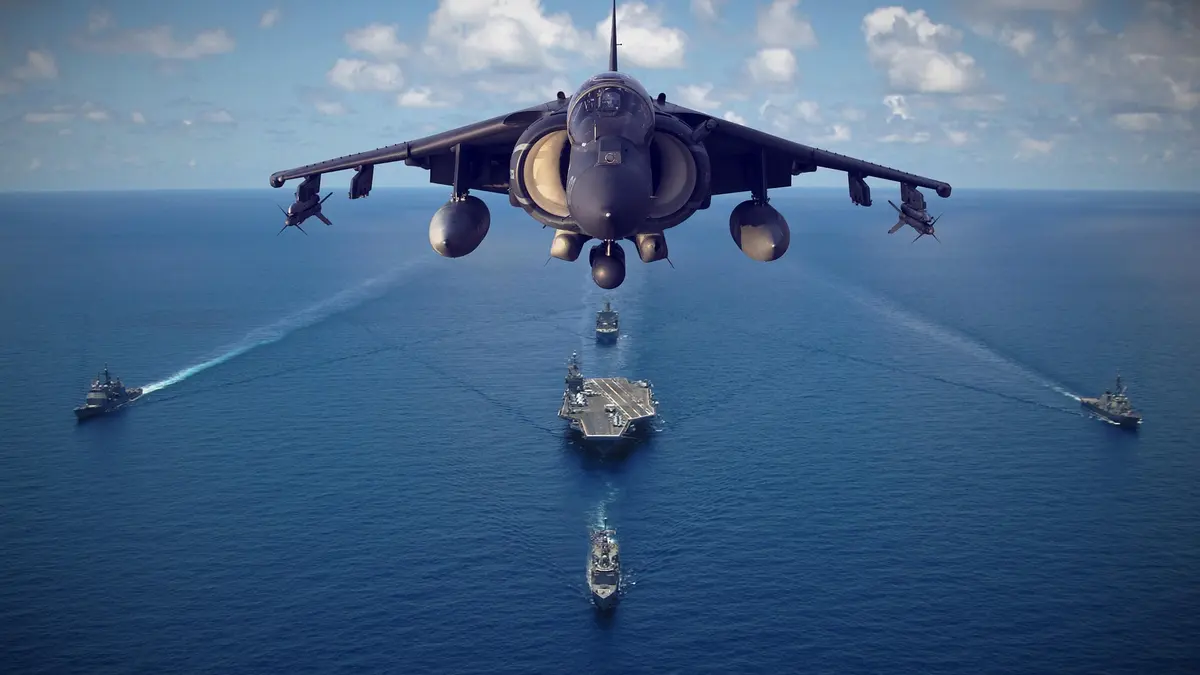
Americké letadlové lodě, torpédoborce a další válečná plavidla operují v oblasti Arabského moře. Washington udržuje námořní blokádu íránských přístavů a současně připravuje další možnosti vojenského zásahu. V Íránu se objevují zprávy o distribuci jódových tablet v okolí jaderných zařízení. Blízký východ znovu stojí na pokraji další eskalace.
Podle analýzy izraelského Institute for National Security Studies z 8. listopadu operovaly v oblasti amerického CENTCOM dva letadlové svazy, jedenáct torpédoborců a jeden křižník. Americká námořní blokáda trvá již více než sto dní.
Zprávy o jódových tabletách vyvolaly další obavy. Britský deník The Times informoval o jejich distribuci v okolí íránských jaderných zařízení. Zprávy o distribuci v Búšehru, kde se nachází íránská jaderná elektrárna, se však objevily také v dalších médiích.
Většina komentářů vysvětluje konflikt třemi argumenty: íránským jaderným programem, bezpečnostními zájmy Izraele a autoritářskou povahou íránského režimu. Všechny tři faktory mají své opodstatnění. Jenže přehlížíme ještě jednu důležitou rovinu konfliktu. Ropnou a finanční geopolitiku.
Co když nejde pouze o to, kdo bude kontrolovat Blízký východ, ale také o to, v jaké měně se bude obchodovat s jeho nejdůležitější surovinou?
Když dolar přestal být krytý zlatem
Abychom pochopili význam Íránu, musíme se vrátit do roku 1971. Tehdy americký prezident Richard Nixon ukončil směnitelnost dolaru za zlato. Do té doby fungoval poválečný měnový systém, v němž byl dolar navázán na zlato a ostatní významné měny na dolar. Spojené státy tím získaly větší prostor pro vlastní měnovou a fiskální politiku. Dolar se postupně stal nekrytými fiat penězi, jejichž hodnota již nebyla přímo garantována směnitelností za zlato.
To ale přineslo zásadní otázku: proč by měly ostatní země nadále držet tak velké množství amerických dolarů?
Jednou z odpovědí se stal ropný obchod.
V roce 1974 se prohloubila strategická a ekonomická spolupráce mezi Spojenými státy a Saúdskou Arábií. Obchod s ropou se postupně upevnil jako jeden z pilířů dolarového systému. Ropné státy získávaly dolarové příjmy a část svých přebytků následně investovaly do amerických finančních aktiv, včetně státních dluhopisů.
Tomuto mechanismu se říká recyklace petrodolarů.
Státy potřebují dolary k nákupu energetických surovin, drží dolarové rezervy a část těchto prostředků se vrací do americké ekonomiky prostřednictvím investic.
Spojené státy tak získaly významnou výhodu. Jejich měna se stala nejen domácím platidlem, ale také jedním z hlavních nástrojů mezinárodního obchodu a uchovávání hodnoty. Nešlo přitom o jedinou dohodu, která by právně zavazovala všechny producenty ropy prodávat výhradně za dolary. Dominance americké měny vznikla kombinací ekonomické síly, finanční infrastruktury, hlubokého kapitálového trhu a geopolitických vztahů.
Proč je pro USA dolar důležitější než samotná ropa
Americká ekonomika má jednu mimořádnou výhodu: vláda se zadlužuje převážně ve vlastní měně. Spojené státy mohou vydávat státní dluhopisy, které nakupují domácí i zahraniční investoři. Federální rezervní systém řídí měnovou politiku a dolar je používán v obrovském množství mezinárodních transakcí.
Tato pozice umožňuje Spojeným státům financovat své deficity za podmínek, které jsou pro většinu ostatních států nedosažitelné. Americký státní dluh dosahuje historicky vysokých hodnot a jeho obsluha stojí stále více peněz. Čisté úrokové výdaje federální vlády se podle projekcí Congressional Budget Office pohybují v roce 2026 kolem jednoho bilionu dolarů ročně. V dalších letech mají dále růst.
Americký finanční systém proto potřebuje zachovat důvěru investorů a dostatečnou poptávku po dolarových aktivech. Čím větší je americký dluh, tím důležitější je schopnost Spojených států financovat jej za přijatelných úrokových sazeb. Mezinárodní postavení dolaru jim v tomto ohledu poskytuje významnou výhodu.
Írán jako součást alternativního finančního systému
Írán je dlouhodobě pod americkými sankcemi. Ty omezují jeho přístup k mezinárodnímu bankovnímu systému a komplikují export ropy.
Přesto se mu podařilo udržet významný ropný obchod, především s Čínou. Čína se stala hlavním odběratelem íránské ropy. Podstatné přitom není jen množství dodávané suroviny, ale také způsob, jakým se obchod vypořádává.
Podle analýzy Carnegie Endowment for International Peace z června 2026 jsou platby za íránskou ropu realizovány především v čínských jüanech, často prostřednictvím menších čínských bank s omezeným napojením na dolarový finanční systém. Írán se tak snaží obejít americké finanční sankce a snížit svou závislost na dolaru. Íránské obchodní společnosti podle stejné analýzy část získaných jüanů dále převádějí na dolary a eura, protože jüan není volně směnitelný a jeho mezinárodní využitelnost je omezená.
Čína získává levnější energetické suroviny, Írán získává odbytiště pro svou ropu a obě země rozvíjejí platební mechanismy, které jsou méně závislé na amerických finančních institucích.
Pro Washington to představuje nejen problém sankční politiky, ale také dlouhodobou geopolitickou výzvu.
Proč je to pro Washington problém?
Představme si, že by se podobný model postupně rozšířil. Saúdská Arábie, Spojené arabské emiráty a další producenti by začali významnější část ropy prodávat v jüanech. Rusko by pokračovalo v obchodování mimo dolarové finanční kanály. Čína by rozšiřovala vlastní platební infrastrukturu a další státy by postupně diverzifikovaly své devizové rezervy. Mohlo by dojít k postupnému oslabování dolaru a jeho dominantního postavení.
Podle údajů Mezinárodního měnového fondu představoval dolar v prvním čtvrtletí roku 2026 přibližně 57,1 % světových devizových rezerv. Jüan představoval pouze necelá dvě procenta. Dolar tedy stále dominuje. Jeho podíl však není neměnný.
Problémem pro USA by nebylo samotné obchodování s ropou v jiné měně. Zásadní by bylo, kdyby se tento trend rozšířil také do mezinárodního bankovnictví, investic a držby státních dluhopisů. Pokles zahraniční poptávky po amerických finančních aktivech by mohl znamenat vyšší náklady na financování amerického dluhu. A to je pro zemi, jejíž zadlužení stále roste, významné riziko.
Není íránský konflikt také válkou o finanční moc?
Americká politika vůči Íránu se dlouhodobě opírá také o ekonomické sankce, omezení ropných příjmů a kontrolu finančních toků. V listopadu 2026 navíc Washington rozšiřuje tlak na Teherán. Americké CENTCOM oznámilo vytvoření pracovní skupiny Task Force Iron Gate, která má koordinovat omezování pohybu sankcionovaného zboží, technologií a finančních prostředků přes íránské pozemní hranice a oblast Kaspického moře.
Podle Reuters americká námořní blokáda připravila Írán o možnost vyvézt ropu v hodnotě přesahující 25 miliard dolarů. To už není pouze vojenská operace proti jadernému programu. Je to také rozsáhlá ekonomická blokáda zaměřená na schopnost íránského státu získávat příjmy z energetického exportu.
Co když nejde o poslední válku za dolar
Íránský konflikt může být jedním z projevů širšího soupeření o budoucí podobu světové ekonomiky. Petrodolar není jediným pilířem americké moci. Je však jedním z mechanismů, které Spojeným státům umožňují financovat vlastní dluh, udržovat globální finanční vliv a využívat svou měnu jako geopolitický nástroj.
Kombinace rostoucího zadlužení, vyšších úrokových nákladů, poklesu zahraniční poptávky po dolaru a vzniku alternativních finančních systémů by mohla postupně změnit podmínky, na kterých americká ekonomická dominance stojí.
A tak zatímco svět sleduje pohyb amerických letadlových lodí, jaderná zařízení v Íránu a napětí v Hormuzském průlivu, skutečný dlouhodobý souboj probíhá v bankách, na komoditních burzách a na trzích se státními dluhopisy.
Protože ve 21. století nemusí být nejdůležitější otázkou pouze to, kdo kontroluje ropu. Stále důležitější je také to, kdo určuje měnu, ve které se za ni platí.
Zdroje
US Force Posture in the Middle East vis-à-vis Iran: Situation Report, November 1–7, 2026