Článek
Podobně může skončit plánované stěhování, svatba nebo rekonstrukce. Jeden do společného plánu vloží peníze, druhý ho později zruší. A najednou vznikne problém, o kterém se na začátku vůbec nemluvilo: kdo má zaplatit vzniklou ztrátu?
Každý má právo změnit názor. Jenže proč by měl všechny následky jeho rozhodnutí zaplatit ten druhý? A naopak – znamená společný plán automaticky také společné finanční riziko?
Právě tady začíná spor: Má partner, který společný plán zrušil, vrátit druhému peníze, které do něj už investoval?
Rozmyslel sis to? Kdo tedy zaplatí účet?
U dovolené může být situace ještě jednoduchá. Pár si naplánuje cestu za 40 tisíc. Jeden všechno zaplatí a druhý si později rozmyslí, že nikam nepojede. Měl by zaplatit svou polovinu? Mnoho lidí nejspíš řekne, že ano.
Jenže stačí změnit jeden detail. Partner cestu zrušil proto, že vztah ukončil. Má stále zaplatit? A co když se s ním rozešel právě ten, kdo dovolenou zaplatil? Má i potom právo chtít polovinu peněz? Stejná částka, stejná dovolená, ale odpověď už nemusí být tak jednoduchá.
U společného bydlení jde o víc. Jeden kvůli dohodě vypoví svůj levný nájem, zaplatí stěhování a koupí nábytek. Za měsíc druhý oznámí, že spolu bydlet nechce. Má zaplatit jen svou část kauce? Nebo také část nákladů, které vznikly jen proto, že se původně dohodli na společném bydlení?
Ještě větší problém může přijít u rekonstrukce. Byt patří jednomu, ale žít v něm chtějí oba. Druhý proto zaplatí třeba 300 tisíc za novou kuchyň a koupelnu. Za dva roky se rozejdou. Majiteli zůstane opravený byt, druhý odejde. U nesezdaných párů přitom mohou právě investice do nemovitosti druhého partnera skončit sporem o jejich vypořádání.
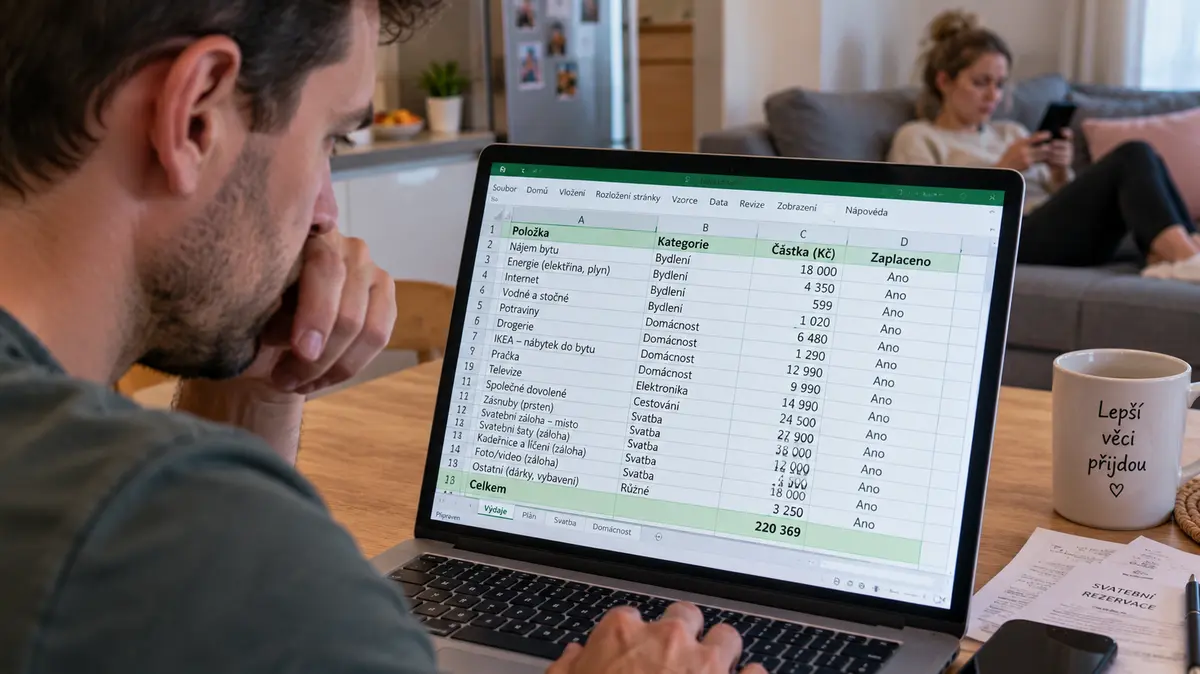
A pak je tu svatba. Místo, hostina nebo fotograf jsou zaplacení. Měsíc před obřadem jeden řekne, že si svatbu rozmyslel. Samozřejmě ho nelze nutit, aby se oženil nebo vdala jen proto, že už byly utraceny peníze. Ale kdo potom zaplatí zálohy, které už nikdo nevrátí?
Jenže společné plány nestojí pouze peníze. Někdo se kvůli partnerovi přestěhuje do jiného města. Jiný odmítne lepší práci. Další opustí výhodné bydlení, protože věří, že začne nový společný život. Potom se plán změní.
A tady už není co vracet. Na ztracenou pracovní nabídku ani rok života neexistuje účtenka.
Proč tedy považujeme 100 tisíc korun za investici, ale dva roky života za něco, co se prostě stalo?
Jenže i tento pohled má druhou stranu. Kdybychom začali počítat každou oběť, vztah by se mohl změnit v účetní knihu. „Kvůli tobě jsem se přestěhoval.“ „Kvůli tobě jsem odmítla práci.“ „Já zaplatil rekonstrukci.“ „Já tomu dal pět let.“
Člověk nemůže vlastnit budoucnost druhého jen proto, že do vztahu vložil hodně peněz, času nebo energie.
Má tedy právo odejít. Otázkou zůstává něco jiného: Kdy je ztráta jen běžným rizikem vztahu a kdy už by za ni měl nést odpovědnost ten, kdo společný plán zrušil?
Jedna otázka, kterou si páry nepokládají
Když se vztahu daří, může působit skoro nevhodně zeptat se: „A co když nám to nevyjde?“ U romantické dovolené nebo plánování společného bydlení asi málokdo vytahuje kalkulačku a řeší, kdo komu co vrátí při rozchodu.
Možná právě to je ale chyba. Čím větší částku člověk do něčeho společného vloží, tím důležitější může být předem vědět, co se stane, když se situace změní. Ne proto, že partnerovi nevěří, ale protože ani dobrý vztah není zárukou toho, co bude za dva nebo pět let.
Výzkum vztahů ostatně ukazuje, že čím více do vztahu lidé investují, tím více to souvisí s jejich závazkem v něm zůstat. Jenže vysoká investice by neměla být důvodem zůstávat za každou cenu.
Možná tedy není neromantické zeptat se před velkou společnou investicí, co bude, když to nevyjde. Mnohem méně romantické může být zjistit odpověď až ve chvíli, kdy je po vztahu a na stole leží účet.
Pomozte mi psát lépe. Prosím, napište, co se vám na článku líbilo, nebo naopak nelíbilo. A pokud vás něčím zaujal, budu rád za lajk
Anketa
Zdroje: