Článek
Drahá sázka na zbrojařský růst
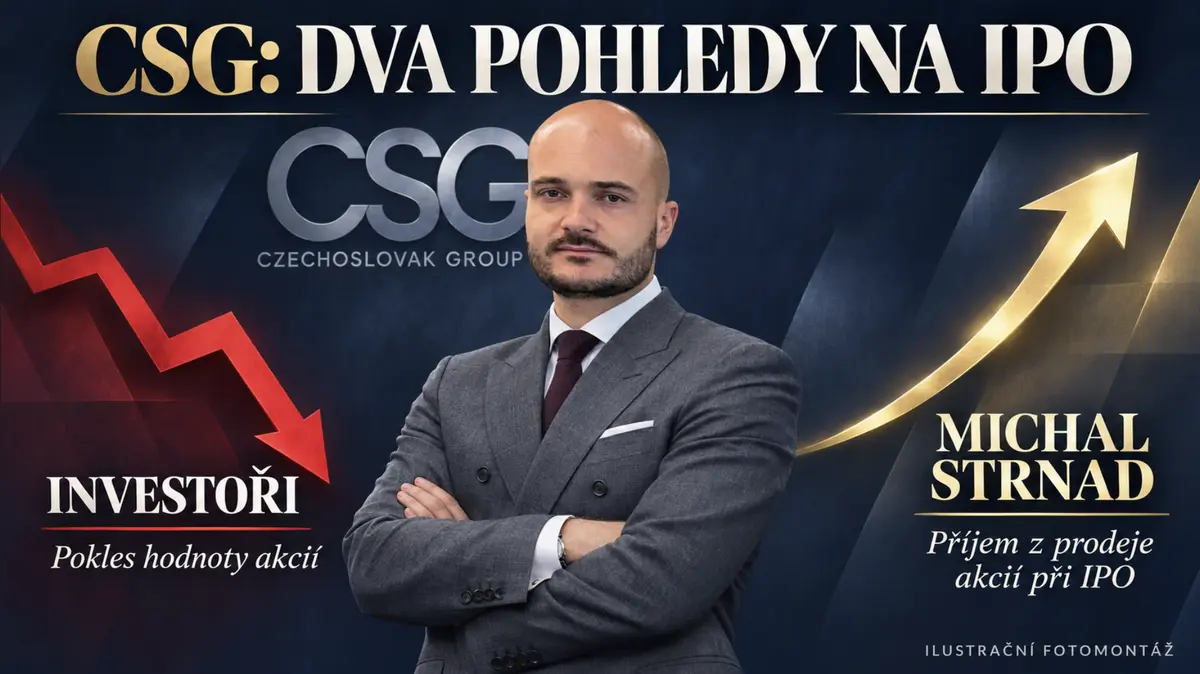
Pro investory, kteří nakoupili akcie Czechoslovak Group za emisní cenu a drželi je až do listopadového propadu, se očekávané zhodnocení změnilo v citelnou ztrátu. Dne 11. listopadu 2026 kurz v Amsterdamu během obchodování klesl až na 10,35 eura. Proti lednové emisní ceně 25 eur to znamená propad přibližně o 58,6 procenta. Nejde o závěrečný kurz dne, ale o dosažené vnitrodenní minimum.
Modelová investice 10 000 eur při IPO by při této ceně měla hodnotu pouze 4 140 eur, bez zohlednění poplatků, daní či případných dividend. Investor, který neprodal, zatím vykazuje nerealizovanou ztrátu. Pokles hodnoty jeho majetku je však skutečný — stejně jako nejistota, zda a kdy se kurz zotaví.
Strnad proměnil vysoké ocenění v peníze
Zatímco kupující vsadili na budoucnost, hlavní vlastník při vstupu na burzu část svého podílu zpeněžil. Podle oficiálního oznámení získala společnost vydáním nových akcií 750 milionů eur. Prodej existujících akcií prostřednictvím CSG FIN představoval dalších 2,554 miliardy eur. Součástí nabídky byla také opce na dodatečný prodej za přibližně 496 milionů eur.
Reuters při zahájení nabídky uváděl očekávaný čistý výnos pro Michala Strnada těsně pod třemi miliardami eur. Pro dnešní ztrátové akcionáře je tento kontrast nepříjemný: prodávající využil vysokého ocenění, zatímco oni převzali riziko, že se očekávání nenaplní.
Výnos z prodeje nelze automaticky označit za čistý zisk. Ani tvrzení, že Strnad na celém vývoji pouze vydělává, by nebylo přesné: pokles kurzu znehodnocuje jeho zbývající podíl. Přesto má proti investorům držícím akcie od IPO podstatnou výhodu — část původního ocenění již proměnil v peníze.
Nižší marže podkopávají původní očekávání
Největší problém není samotná červená barva na burzovních obrazovkách. Firma snížila celoroční výhled provozní marže EBIT z 24 až 25 procent na přibližně 21 procent. Reuters jako příčiny popsal nižší ceny standardní munice a vyšší podíl méně maržové pozemní techniky na podnikání skupiny.
To je zásah do ekonomického základu investice. Pokud z každého eura tržeb zůstává méně provozního zisku, než vedení předpokládalo, musí investor přehodnotit, kolik je ochoten za akcie zaplatit. Růst obranných výdajů ani velké zakázky samy o sobě nezaručují atraktivní návratnost.
CSG je nadále zisková. Kritika proto nestojí na tvrzení, že její ziskovost neexistuje, ale na rozporu mezi původními očekáváními a sníženým výhledem.
Výsledky zaostaly. Vysvětlení teprve musí obstát
Tržby za třetí čtvrtletí dosáhly 1,51 miliardy eur, zatímco analytický konsenzus podle Fio banky činil 1,86 miliardy eur. Čistý zisk z pokračujících činností meziročně klesl přibližně z 200 na 150 milionů eur. To jsou konkrétní výsledky, které optimistická vyjádření managementu nemohou nahradit.
Vedení vysvětluje část výpadku přesunem přibližně 300 milionů eur tržeb do čtvrtého čtvrtletí. Celoroční výhled tržeb 7,4 až 7,6 miliardy eur ponechalo beze změny. Přesun dodávek může být legitimním provozním vysvětlením, pro investora však znamená další čekání na potvrzení slibovaného výkonu.
Velké portfolio zakázek ještě neznamená peníze pro akcionáře
Zakázkové portfolio ve výši 18 miliard eur představuje důležitou oporu skupiny. Současně však CSG za prvních devět měsíců vykázala provozní peněžní tok před zdaněním minus 200 milionů eur. Poměr čistého dluhu k provozní EBITDA za posledních dvanáct měsíců vzrostl na 2,4násobek. Firma tento vývoj vysvětluje mimo jiné předzásobením a investicemi do rozvoje a dodavatelských kapacit.
Investice mohou přinést budoucí výnos. Do té doby ale vážou kapitál a jejich úspěch není automatický. Akcionář potřebuje vidět nejen objem zakázek, ale také schopnost dokončit je s odpovídající marží a proměnit účetní výsledky v hotovost.
Otázky kolem transparentnosti nezmizely
Důvěru investorů zatížilo také březnové zjištění Seznam Zpráv o požadavku minoritního akcionáře Petra Kratochvíla na odkup podílu v CSG Land Systems za téměř 35 miliard korun. Podle redakce prospekt nezmiňoval jeho rozsáhlá práva ani žádost o odkup.
CSG tuto interpretaci zpochybnila. Odmítla, že by před IPO došlo k právně relevantnímu spuštění procesu, popřela vznik oznamovací povinnosti a rozporovala požadované ocenění. Nejde tedy o prokázané klamání investorů. Jde však o legitimní otázku, zda měli kupující dostatečně srozumitelný obraz potenciálních závazků a vlastnických vztahů.
Konec války může být dalším testem
Pokud případné ukončení války na Ukrajině omezí naléhavé nákupy munice, mohlo by přinést další tlak na poptávku, prodejní ceny i marže. Za takového scénáře nelze vyloučit další propad akcií CSG.
Není to jistý výsledek: doplňování zásob a dlouhodobé přezbrojování mohou pokračovat i po skončení bojů. Část obav navíc může být již zahrnuta v kurzu. Spoléhat na trvalé pokračování mimořádné válečné poptávky by ale byla stejně jednostranná sázka jako předpokládat, že zbrojařské akcie mohou jen růst.
Držitelé od IPO dnes nesou důsledky vysoké nákupní ceny. Strnad část svého podílu za tehdejší ocenění prodal. Pro obnovení důvěry už nestačí příběh o perspektivním odvětví: rozhodnou splněné výhledy, udržitelné marže a skutečně vytvořené peníze.
Zdroje informací
- CSG: oznámení o vstupu na Euronext Amsterdam, 23. ledna 2026 — struktura IPO a výnosy z nabídky.
- Reuters / MarketScreener: Czech billionaire’s CSG launches record defence IPO — očekávaný výnos pro hlavního vlastníka.
- CSG: výsledkové oznámení za devět měsíců roku 2026 — hospodaření, zadlužení, peněžní toky a výhled.
- Reuters / Onvista: CSG snižuje výhled ziskovosti — příčiny snížení očekávané marže.
- Fio banka: výsledky CSG pod očekáváním, snížení výhledu EBIT marže — výsledky třetího čtvrtletí a analytický konsenzus.
- ČTK / Pražská burza: akcie CSG v Amsterdamu klesly na nové minimum — vnitrodenní kurz 11. listopadu 2026.
- ČTK / České noviny: tržby CSG rostly, akcie prudce klesly — vyjádření vedení a přesun tržeb.
- Seznam Zprávy: Překvapení po vstupu na burzu. Skrytý spoluvlastník CSG žádá desítky miliard — požadavek na odkup minoritního podílu a stanovisko CSG.
- CERD: Majitel Czechoslovak Group Michal Strnad inkasoval miliardy, investorům se hodnota akcií dále propadá. Obsah stránky se nepodařilo načíst; nebyl proto použit jako nezávisle ověřený podklad.
- Michal Strnad při IPO inkasoval miliardy. Investorům v CSG zůstaly ztráty a nenaplněná očekávání