
Článek
Kdy zůstat v bance a kdy odejít?
Končí vám fixace a banka vám právě poslala nabídku nové sazby? Nebo hypotéku teprve sjednáváte a přemýšlíte, co budete dělat, když za několik let sazby výrazně klesnou?
Největší chyba je přijmout první nabídku automaticky. Druhá chyba je naopak předpokládat, že pro lepší sazbu musíte vždy hned přejít do jiné banky. V obou případech záleží na tom, zda chcete jen novou sazbu, nebo zároveň řešíte větší změnu ve svých financích.
Jaký je rozdíl mezi refixací a refinancováním?
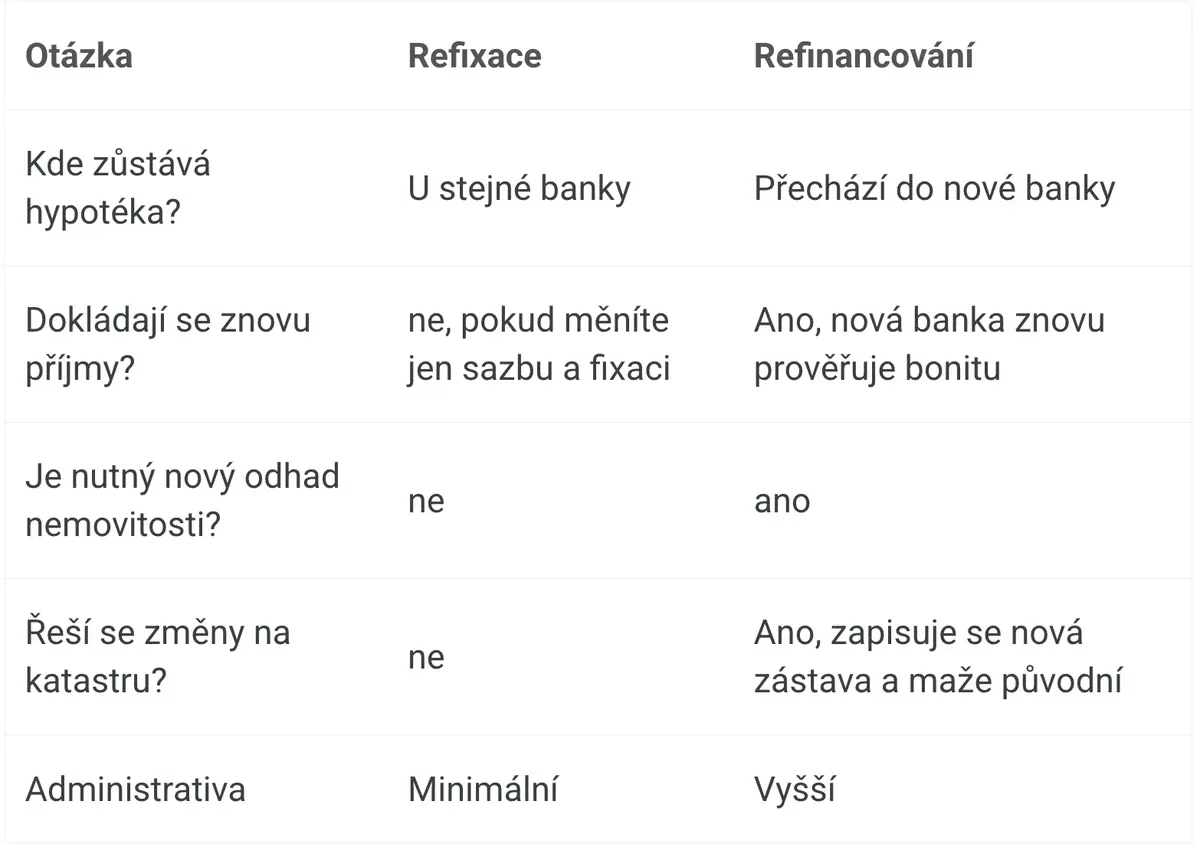
Refixace znamená, že zůstáváte u své současné banky. Končí vám původní fixace, a proto se domlouváte na nové úrokové sazbě a nové délce fixace.
Refinancování znamená, že vaši původní hypotéku splatí nová banka. Vy pak pokračujete se stejným nebo upraveným úvěrem u jiné banky.
refixace refinancovani
Kdy zůstat u své banky a vyjednávat?
Pokud nechcete hypotéku navyšovat, nepřidáváte dalšího dlužníka, nekonsolidujete jiné úvěry a neřešíte majetkové vypořádání, obvykle začněte u své současné banky.
Hlavní výhodou refixace není pouze méně papírování. Pokud měníte jen sazbu a délku fixace, stávající banka vás zpravidla neposuzuje jako při zcela nové hypotéce. Obvykle tedy nemusíte znovu dokládat potvrzení o příjmu, daňové přiznání, nový odhad nemovitosti ani kompletní žádost o úvěr.
To může být důležité například tehdy, když se vám od sjednání hypotéky změnil příjem, přešli jste na podnikání, jste na rodičovské dovolené nebo máte dnes více finančních závazků než před několika lety.
První nabídka banky navíc nemusí být konečná. Banka ví, že na konci fixace můžete hypotéku bez sankce převést jinam, a proto má obvykle zájem si spolehlivého klienta udržet.
Nesledujte ale jen sazbu. Pokud banka nabízí nižší úrok pod podmínkou drahého pojištění nebo dalších placených produktů, porovnejte vždy celkovou cenu řešení.
Kdy dává smysl refinancování a navýšení?
Refinancování do jiné banky má smysl především tehdy, když neřešíte pouze novou sazbu, ale potřebujete hypotéku upravit nebo rozšířit.
Typicky může jít o tyto situace:
- Chcete získat další peníze na rekonstrukci nebo vybavení bydlení.
- Chcete vyplatit spoluvlastníka, například po rozvodu nebo dědickém vypořádání.
- Potřebujete sloučit dražší spotřebitelské úvěry.
- Chcete koupit další nemovitost nebo změnit strukturu financování.
- Současná banka vám nenabídne rozumnou sazbu nebo pro vás nemá vhodnou metodiku.
Jakmile chcete hypotéku navýšit, banka vás bude znovu posuzovat. Ať už navýšení řešíte u současné banky, nebo přecházíte jinam, banka bude kontrolovat aktuální příjmy, výdaje, další závazky, registry i hodnotu nemovitosti.
U nové banky počítejte také s větší administrativou. Bude nutný nový odhad, nové příjmové doklady nebo založení účtu.
Také se zapisuje nová zástava banky a následně maže původní. To je za poplatky 2 × 2000 Kč.
Proto často nedává smysl měnit banku jen kvůli rozdílu jedné nebo dvou desetin procenta. Správně je porovnat celkovou úsporu za dobu fixace s náklady, časem, administrativou a možnostmi, které vám nová banka skutečně nabídne.
Lze snížit sazbu hypotéky i během fixace?
Ano, u některých bank lze řešit takzvanou retenci. To znamená, že hypotéku nepřevádíte jinam, ale během běžící fixace požádáte svou banku o snížení úrokové sazby.
Retence dává smysl hlavně tehdy, když nové hypotéky na trhu výrazně zlevní a vy nechcete čekat další dva nebo tři roky do konce své fixace.
Není to ale automatický nárok. Každá banka má jiný přístup. Může vám nabídnout nižší sazbu pouze do konce současné fixace, nebo vám může nabídnout novou sazbu výměnou za nově sjednané fixační období.
Vždy se proto podívejte nejen na číslo nové sazby, ale také na to, jak dlouho bude platit a zda se novou nabídkou nezavážete na další dlouhé období.
Pokud byste chtěli hypotéku během fixace skutečně převést do jiné banky, může vzniknout náhrada nákladů za předčasné splacení. U některých novějších smluv může činit až 0,25 % z předčasně splacené jistiny za každý započatý rok do konce fixace, maximálně však podle zákonných limitů. Vždy je proto nutné propočítat, zda vám nižší sazba přinese větší úsporu než kolik bude stát předčasný odchod.
Co udělat, když vám končí fixace?
- Začněte situaci řešit několik měsíců před koncem fixace.
- Zjistěte si přesné datum konce fixace a aktuální zůstatek hypotéky.
- Vyžádejte si nabídku nové sazby od své banky.
- Nechte si porovnat nabídku s trhem podle výše zůstatku, LTV, příjmů a vašich plánů.
- Nerozhodujte se jen podle sazby. Porovnejte také splátku, náklady, podmínky, flexibilitu a možnost budoucího navýšení.
Chcete spočítat, zda se vám refinancování vyplatí?
Rozdíl mezi dobrou a špatnou volbou není vždy jen desetina na úrokové sazbě. Může rozhodovat vaše bonita, náklady na předčasné splacení, možnost navýšení i podmínky banky během fixace.
Nejčastější otázky
Musím při refixaci hypotéky znovu dokládat příjem?
Pokud u své současné banky pouze měníte úrokovou sazbu a délku fixace, většinou ne. Pokud ale chcete hypotéku navýšit nebo udělat zásadní změnu, banka může bonitu znovu posuzovat.
Vyplatí se refinancovat hypotéku kvůli rozdílu 0,1 %?
Záleží na zůstatku hypotéky, délce fixace a nákladech na změnu. U nižší hypotéky často malý rozdíl sazby nepokryje čas, administrativu a případné další náklady. U vyššího úvěru může být rozdíl významnější.
Mohu při refinancování hypotéku navýšit?
Ano, refinancování lze často spojit s navýšením. Banka ale znovu prověří vaše aktuální příjmy, závazky, registry, hodnotu nemovitosti a účel navýšení.
Jde snížit sazba i během fixace?
U některých bank ano. Říká se tomu retence. Banka vám může nabídnout nižší sazbu, ale vždy si zkontrolujte, zda bude platit jen do konce původní fixace, nebo zda jde o novou fixaci s novým závazkem.
Shrnutí: Neřešte jen sazbu, ale celý plán
Pokud hypotéku nenavyšujete a chcete jen lepší podmínky pro další období, začněte vyjednáváním se svou současnou bankou. Refixace bývá jednodušší a zpravidla nevyžaduje nové dokládání příjmů ani kompletní schvalování.
Pokud potřebujete další peníze, konsolidaci úvěrů, rekonstrukci nebo jiné zásadní změny, porovnejte celý plán. V takové chvíli nestačí řešit jen sazbu – rozhoduje i bonita, hodnota nemovitosti, náklady a flexibilita banky.
A pokud sazby klesnou během fixace, prověřte, zda vaše banka umožňuje retenci a snížení sazby bez okamžitého odchodu jinam.
Marian Drgo jenezávislý hypoteční specialista a poradce s 16 lety praxe v oblasti hypoték a financování nemovitostí. Působí v Praze a spolupracuje s klienty po celé České republice. Vystupuje v médiích, publikuje odborné články a vzdělávací videa o hypotékách .


