Článek
Sedm brokerů, jedna burza. Kdo je nejlepší?
Akcie ČEZ je pořád stejná akcie ČEZ. Ať ji koupíš přes velkou banku, nebo malého obchodníka, vlastníš podíl ve stejné společnosti. Jenže tvá peněženka může rozdíl pořádně pocítit. Některý broker ti naúčtuje pár desetikorun za nákup, jiný několik stovek. A tím to nekončí. Zatímco jeden ti akcie eviduje zdarma, další si každý rok vezme část jejich hodnoty. I když neobchoduješ, nikam neklikáš a jen trpělivě čekáš, až tvá investice vyroste.
Představ si, že nakoupíš české akcie za milion korun a dvacet let na ně nesáhneš. Při neměnné hodnotě portfolia a dnešních cenících zaplatíš u jednoho obchodníka za evidenci nula korun, u jiného až 60 tisíc. Za držení úplně stejných akcií!
Eligot proto porovnal sedm společností, které umožňují běžným investorům samostatně nakupovat akcie na pražské burze (BCPP) online: BH Securities, Českou spořitelnu, Fio banku, Komerční banku, Patrii Finance, Raiffeisenbank a Portu. Nezahrnul privátní bankovnictví ani služby, kde musíš každý obchod zadávat přes makléře.
Podíval se nejen na cenu nákupu, ale především na poplatky za dlouhodobé držení, dividendy a možnost nakupovat zlomky akcií. Protože nejlepší broker nemusí být ten, který ti nejlevněji prodá první akcii. Důležitější může být, kolik ti nechá z peněz za dalších dvacet let.
První vlastnost: kolik zaplatíš za nákup?
Nákup akcií není zadarmo. Obchodníci většinou účtují necelé procento z investované částky. K tomu však často přidávají minimální poplatek za každý obchod. A právě to minimum dokáže malému investorovi pořádně zamotat hlavu. V tabulce najdeš hodnoty poplatku z ceníku a zároveň konkrétní částky pro vybrané výše investic.
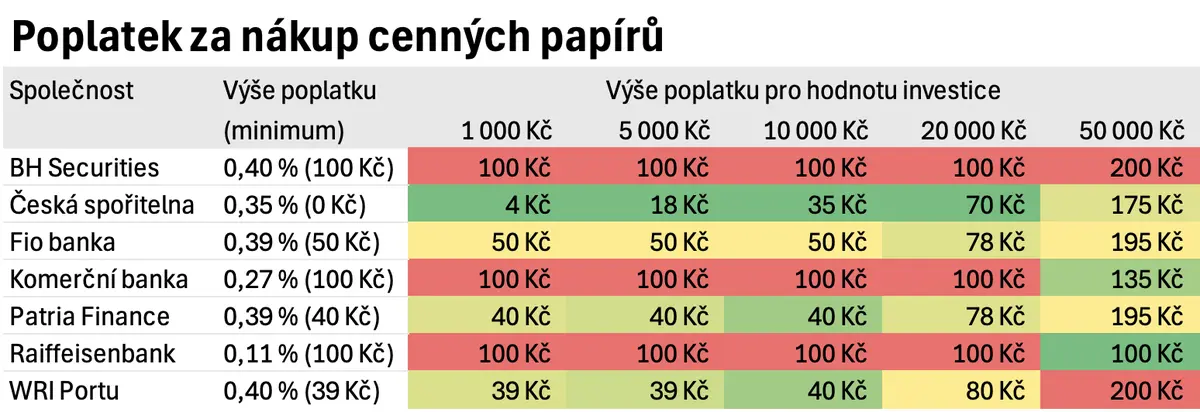
Údaje ze standardních sazebníků pro české kotované akcie. Poplatek u Fio, KB a Patria je navýšen o poplatek burze ve výši 0,04 %, minimálně 10 Kč. Může to být i méně, ale ceníky uvedených společností nejsou dostatečně konkrétní.
Na první pohled vítězí Česká spořitelna. Ta v květnu 2026 odstranila minimální poplatek za nákup a účtuje jen 0,35 % z investované částky.
U Portu je minimální poplatek 39 Kč a základní procentní sazba 0,40 %. Pro investory s vyšší úrovní účtu může klesnout na 0,30 %, případně 0,20 %. Pozor, zvýhodněná úroveň se odvíjí zejména od hodnoty investic v klasických Portfoliích Portu, nikoliv automaticky od velikosti účtu s jednotlivými akciemi.
Raiffeisenbank překvapí nízkou procentní sazbou 0,11 %. Její minimum 100 Kč je však pro malé obchody nepříjemné. U větších nákupů už může být velmi konkurenceschopná.
A Komerční banka právě zlevňuje. Od 12. listopadu 2026 do 31. ledna 2027 snížila minimální poplatek za české akcie z 90 na 45 Kč. Pro krátkodobé srovnání příjemná zpráva. Jenže pokud si vybíráš obchodníka na dalších dvacet let, sleva platná několik měsíců by neměla rozhodovat. Obchodníka si nevybíráš jako jogurt podle toho, který je tento týden v akci.
Pozor, burza si také může říct o své
U tří společností narazil Eligot při studiu ceníků na zajímavou věc: poplatek obchodníka nemusí být konečnou cenou nákupu.
Komerční banka v ceníku KB Broker uvádí poplatek 0,23 % (minimálně 90 Kč). Pod tabulkou dodává, že se při obchodování na BCPP připočítává poplatek burzy. Jeho konkrétní výši však v ceníku nenajdeš. Před potvrzením obchodu ti banka související poplatky ukáže, ale samotný ceník k jednoduchému výpočtu konečné ceny nestačí.
Fio banka uvádí v hlavním ceníku nákupní provizi 0,35 % (minimálně 40 Kč). Poplatky burzy tam přímo vyčíslené nejsou, ale najdeš je v samostatné příloze ceníku. Činí zpravidla 0,01 % nebo 0,04 %, minimálně 10 Kč. Fio tedy informaci nezatajuje. Jen je nutné otevřít více dokumentů, abys zjistil celkovou cenu.
Patria Finance je o malý chloupek transparentnější. Burzovní poplatek má přímo v sazebníku v odstavci pod hlavní tabulkou. Jeho výše činí 0,01 % nebo 0,04 % podle obchodované akcie, minimálně 10 Kč. U vybraných obchodů může být nulový. Přesné vymezení – kolik u konkrétní akcie – ale i zde schází.
Eligot by ocenil, kdyby všechny společnosti uváděly nejen svoji provizi, ale i běžný výsledný poplatek, který investor skutečně zaplatí. Jedna cena na jednom místě. Žádná matematická detektivka. Možná to tak chce i zákon.
Druhá vlastnost: poplatek za to, že akcie neprodáš
Tady se dostáváme k nejdůležitějšímu zjištění celého srovnání. Ze sedmi sledovaných společností pouze Fio banka neúčtuje průběžný poplatek za běžnou evidenci kotovaných českých akcií na sběrném účtu.
Ostatní společnosti si berou každý rok určité procento z hodnoty držených akcií. Některé tomu říkají evidence, jiné úschova nebo správa cenných papírů. Pro běžného investora je výsledek podobný: platí i tehdy, když vůbec neobchoduje.
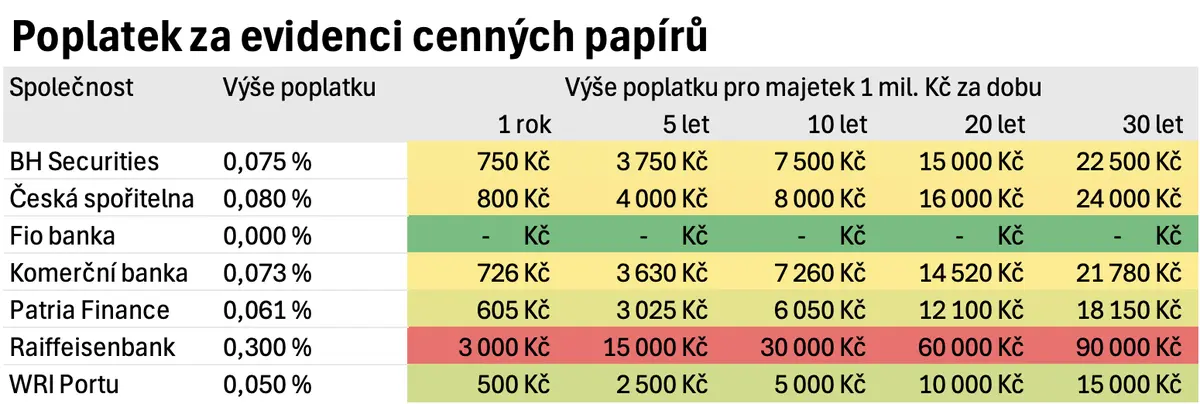
Údaje ze standardních sazebníků pro české kotované akcie. U KB a Patrie je evidence uvedena včetně 21 % DPH, u ostatních je sazba DPH již zahrnuta v ceníku. Výpočet předpokládá stále stejné portfolio v hodnotě 1 mil. Kč, žádné další nákupy ani změny ceníků. Nezahrnuje poplatky za prodej, dividendy či převody. Jde o ilustraci, nikoliv předpověď nákladů.
Představ si, že dnes nakoupíš české akcie za milion korun. Už s nimi nebudeš obchodovat, jen je dvacet let držet. U Fio nezaplatíš za jejich běžnou evidenci nic. U Portu deset tisíc korun. U České spořitelny šestnáct tisíc. A u Raiffeisenbank šedesát tisíc korun. Samotné nakoupené akcie přitom mohou být naprosto stejné.
Je fér dodat, že žádný z obchodníků neslibuje neměnný ceník na dvacet let. A hodnota akcií se bude měnit. Pokud poroste, porostou v korunách také procentní poplatky. Právě proto je každoroční cena tak důležitá. Poplatek za nákup zaplatíš jednou. Poplatek za evidenci se může vracet rok co rok.
Nulový poplatek Fio není úplně nulový
Eligot prošel celý ceník Fio a v části „Peněžní služby“ našel položku „Připsání výnosů nebo jiného peněžitého plnění (např. squeeze-out nebo cash merger) z investičního nástroje, který je veden v navazující evidenci Fio banky, a.s.“. Zní to složitě, a to ve financích není dobré znamení. Poplatek se týká i připisování dividend. Z připsané dividendy strhne Fio 0,2 % + DPH = 0,242 %.
Předpokládejme hrubý dividendový výnos na pražské burze 5 % (dividenda / hodnota akcie), čistý je pak 4,25 %. Fio tak průměrně strhne 0,0103 % (4,25 × 0,00242) z hodnoty evidovaných akcií. Je to stále nejnižší hodnota v porovnání s poplatky za evidenci ostatních obchodníků.
Poplatek za dividendu najdeš ještě u BHS. U položky „Inkaso dividend CP/ISIN“ je částka 500 Kč. Ostatní společnosti mají inkaso dividend součástí poplatku za evidenci cenných papírů. Nebo to tak alespoň podle ceníku vypadá.
Portu překvapuje. Velké banky nechává za sebou
Když seřadíme společnosti podle průběžného poplatku, hned za Fio následuje Portu. Účtuje pouze 0,05 % ročně včetně DPH. To je méně než Patria (0,0605 %), Komerční banka (0,0726 %), Česká spořitelna (0,08 %) i Raiffeisenbank (0,30 %). Především srovnání s velkými bankami je zajímavé. Moderní investiční platforma nabízí v této disciplíně levnější službu než banky se statisíci či miliony klientů.
To ale ještě neznamená, že Portu bude automaticky nejlevnější při každém jednotlivém obchodu. Zejména u větších nákupů může mít jiný obchodník nižší provizi. A rozdíl mezi Portu a Patrií v evidenci představuje při milionovém portfoliu českých akcií pouhých 105 Kč ročně.
Přesto je pozice Portu velmi silná: nízký poplatek za dlouhodobé držení a relativně dostupné minimum za nákup. Pozor také na názvy produktů. Srovnáváme službu Jednotlivé akcie a ETF (Brokerage), nikoliv klasická spravovaná Portfolia od Portu. Ta mají jiný způsob investování i jinou poplatkovou strukturu.
Třetí vlastnost: musíš koupit celou akcii?
Představ si, že chceš každý měsíc investovat tisíc korun do českých akcií. U některých titulů to nebude žádný problém. Jedna akcie může stát méně než tisícovku. Ale co když jedna akcie stojí tři, pět nebo dokonce osmnáct tisíc korun? U běžného obchodníka musíš počkat, až naspoříš dost na celý kus.
Řešením jsou frakční akcie. Místo jedné celé akcie koupíš třeba její desetinu. A právě tady se mezi sledovanými společnostmi objevuje další výrazný rozdíl. Ze sedmi společností pouze Portu umožňuje nakupovat frakce vybraných českých akcií z pražské burzy.
Jde například o akcie ČEZ, Erste Group, Komerční banky, Monety, Coltu nebo Kofoly. Výhoda je zřejmá. Když chceš do určité společnosti investovat 2 000 Kč, nemusíš řešit, jestli její akcie stojí 1 500 nebo 18 000 Kč. To se hodí především při sestavování portfolia z více společností. Eligot už dříve ukázal, že přes Portu lze pomocí frakcí sestavit portfolio velmi blízké českému indexu PX.
A co Česká spořitelna? Ta nabízí v aplikaci George frakční investování a tuto možnost intenzivně propaguje. Při kontrole nabídky v Georgi v listopadu 2026 se však u českých akcií obchodovaných na BCPP možnost nákupu frakcí neobjevila. To je podstatné omezení. Spořitelna má díky aktuálnímu zrušení minimálního nákupního poplatku skvělou cenu malého obchodu. Jenže pokud chceš každý měsíc za přesně stejnou částku nakupovat konkrétní českou akcii, nemusí to být možné. Musíš totiž koupit celý kus a jeho cena se mění.
Eligot vybírá: komu svěří české akcie?
Univerzální vítěz pro každého neexistuje. Přesto lze ze srovnání vybrat dvě nabídky, které převyšují ostatní. Převyšovat znamená vynikat. Proto jim Elgot uděluje hodnocení „Vynikající“.
🤖🏅 Fio banka: poplatková jednička pro dlouhodobého investora. Pokud chceš kupovat celé české akcie a dlouhodobě je držet, Fio je podle Eligota nejlepší výchozí volbou. Má rozumnou cenu za nákup, umožňuje obchodovat širokou nabídku českých titulů a především si neúčtuje pravidelný poplatek za běžnou evidenci kotovaných akcií na sběrném účtu. To je výhoda, kterou žádná ze zbývajících šesti společností v našem srovnání nenabízí. Nevýhody? Nákup pouze celých kusů, minimální poplatek za obchod a případné další náklady, například při připsání dividend.
🤖🏅 Portu: nejlepší alternativa a král českých frakcí. Pokud chceš přesně rozdělovat investici mezi více českých akcií a neomezovat se na celé kusy, Portu je velmi zajímavá alternativa. Roční úschova 0,05 % je nejnižší nenulovou sazbou ze všech sedmi společností. Minimální nákupní poplatek 39 Kč patří také k nižším. V dlouhodobých nákladech tak Portu překonává všechny tři velké banky zařazené do srovnání. Frakční investování je další výraznou výhodou. Pozor však na to, aby minimální poplatek neznehodnotil nákup příliš malé částky.
A ostatní?
Česká spořitelna je zajímavá pro malé jednorázové nákupy. Její aktuální nákupní poplatek 0,35 % bez minima znamená, že i malý obchod může být velmi levný. Vhod přijde také pohodlí investování přímo v aplikaci George. Slabinou je vyšší roční poplatek 0,08 % a absence frakčního nákupu českých akcií na pražské burze.
Patria Finance nabízí dlouholetou brokerskou službu a po zlevnění v roce 2026 má rozumné nákupní poplatky. Její průběžná evidence je však vyšší než u Portu a Fio. Rozdíl proti Portu přitom není velký, takže pro někoho může být rozhodující šíře služeb nebo zkušenost s platformou.
Komerční banka přinesla novou službu KB Broker, která rozšiřuje možnosti investování přímo v mobilním bankovnictví. Nákupní provize je zajímavá, pravidelná správa je však dražší než u Portu. Krátkodobá sleva z minima to v dlouhodobém horizontu příliš nemění.
BH Securities nabízí elektronické obchodování s českými akciemi, ale s minimální provizí 100 Kč a průběžnou evidencí 0,075 % nepatří mezi poplatkové favority tohoto srovnání.
Raiffeisenbank má nejnižší základní procentní sazbu za nákup. To je její výrazná přednost. Průběžný poplatek 0,30 % ročně včetně DPH však dlouhodobému držiteli českých akcií výrazně prodražuje investici.
Neznamená to, že tyto služby nemohou mít jiné přednosti. Pokud je ale hlavním kritériem samostatný nákup českých akcií a nízké dlouhodobé náklady, mají Fio a Portu velmi silné argumenty.
Eligotovo shrnutí: za nákup zaplatíš jednou, za držení možná celý život
Srovnání sedmi obchodníků ukázalo, že stejná investice na stejné burze může být spojena s překvapivě odlišnými náklady.
Fio vítězí nulovým poplatkem za běžnou evidenci. Portu zaujalo nejnižší nenulovou sazbou za úschovu a možností kupovat zlomky českých akcií. Česká spořitelna boduje malými nákupními poplatky, ale její nabídka českých frakcí je zatím prázdná.
Nejdůležitější rada je jednoduchá: Nedívej se jen na to, kolik stojí nákup. Podívej se také na to, kolik tě bude stát dalších dvacet let nicnedělání. Protože někdy je nejdražší právě investice, se kterou vůbec nic neděláš.
Zdroje a když chceš vědět víc
Srovnání vychází z veřejně dostupných sazebníků a informací ověřovaných k 21. listopadu 2026:
Článek porovnává zejména běžné retailové účty a jednorázové online nákupy na BCPP. Nezahrnuje individuálně sjednané ceny, všechny akční nabídky, zvláštní režimy evidence ani všechny vedlejší poplatky. Výsledné náklady se mohou lišit podle způsobu vedení akcií, konkrétního titulu a individuálních podmínek.
Článek má vzdělávací charakter a není osobním investičním doporučením. Eligot nic neprodává. Eligot pomáhá pochopit, jak fungují peníze.