Článek
Než se necháš přesvědčit k dražšímu aktivně řízenému fondu, podívej se na výsledky výzkumu SPIVA. Ukazují, že dlouhodobě vítězí především ti, kteří se nesnaží trh porazit.
1. Průměrný index, nadprůměrné výsledky
Představ si běžecký závod. Na startu stojí stovky profesionálních sportovců s osobními trenéry, špičkovým vybavením a propracovanou taktikou. Vedle nich stojí nenápadný amatér. Nemá trenéra, netaktizuje a jeho jediným cílem je běžet stejným tempem jako celý peloton.
Čekal bys, že doběhne někde uprostřed. Jenže on pravidelně končí mezi nejlepšími. A čím delší je závod, tím více profesionálů nechává za sebou. Přesně takový paradox ukazují výsledky investičního výzkumu SPIVA. Investiční fondy, které pouze kopírují tržní index, dosahují dlouhodobě lepších výsledků než drtivá většina aktivně řízených fondů.
Na první pohled to nedává smysl. Vždyť index představuje jakýsi průměr trhu. Proč by měl porážet profesionály, kteří se snaží vybírat nejlepší investice?
Protože průměr trhu není totéž co průměrný investiční fond. Například index S&P 500 sleduje výkonnost přibližně pěti set velkých amerických společností, přičemž jejich váhy závisejí zejména na tržní kapitalizaci. Nesnaží se odhadovat, které akcie zítra porostou. Prostě dodržuje předem stanovená pravidla.
Aktivní správce se naopak pokouší trh přechytračit. Nakupuje akcie, kterým věří, prodává ty, od kterých nic dobrého nečeká, a hledá příležitosti k vyšším výnosům. Někdy uspěje. Problém je, že dlouhodobě většinou ne.
2. SPIVA: Rozhodčí, který počítá i poražené
SPIVA je zkratka pro S&P Indices Versus Active. Jde o výzkumný projekt společnosti S&P Dow Jones Indices, který od roku 2002 porovnává výkonnost aktivně řízených investičních fondů s odpovídajícími tržními indexy.
Výsledky zveřejňuje pravidelně dvakrát ročně. Vedle USA postupně přibyly Evropa, Japonsko, Austrálie a další regiony. Na rozdíl od běžných žebříčků nejvýnosnějších fondů má SPIVA několik důležitých vlastností.
Především nezapomíná na poražené. Představ si, že před patnácti lety existovalo sto investičních fondů. Čtyřicet z nich mezitím zaniklo nebo se sloučilo s jinými fondy. Pokud dnes porovnáš výsledky pouze zbývajících šedesáti, dostaneš zkreslený obrázek. Investor před patnácti lety totiž mohl vložit peníze i do některého ze čtyřiceti dnes neexistujících fondů.
SPIVA proto při hodnocení zohledňuje také fondy, které nepřežily celé sledované období. Odborně tím omezuje takzvané survivorship bias, tedy zkreslení způsobené výběrem přeživších.
Další výhodou je férové porovnávání. Fond zaměřený na evropské akcie se poměřuje s evropským indexem, nikoliv s americkým S&P 500. Každá investiční strategie má odpovídajícího soupeře.
A konečně SPIVA sleduje nejen to, kolik fondů index nepřekonalo, ale také jejich průměrné výnosy, výsledky vážené spravovaným majetkem a schopnost fondů přežít. Žádné vybírání pouze úspěšných fondů. Žádné chlubení se vítězi a zametání poražených pod koberec.
3. Amerika a Evropa: Profesionálové dostávají na frak
V září a říjnu 2026 zveřejnila SPIVA nejnovější výsledky pro USA a Evropu. Statistiky zachycují období končící 30. června 2026. Protože nás zajímá dlouhodobé investování, vynecháme krátkodobé výkyvy a podíváme se na období pěti, deseti a patnácti let.
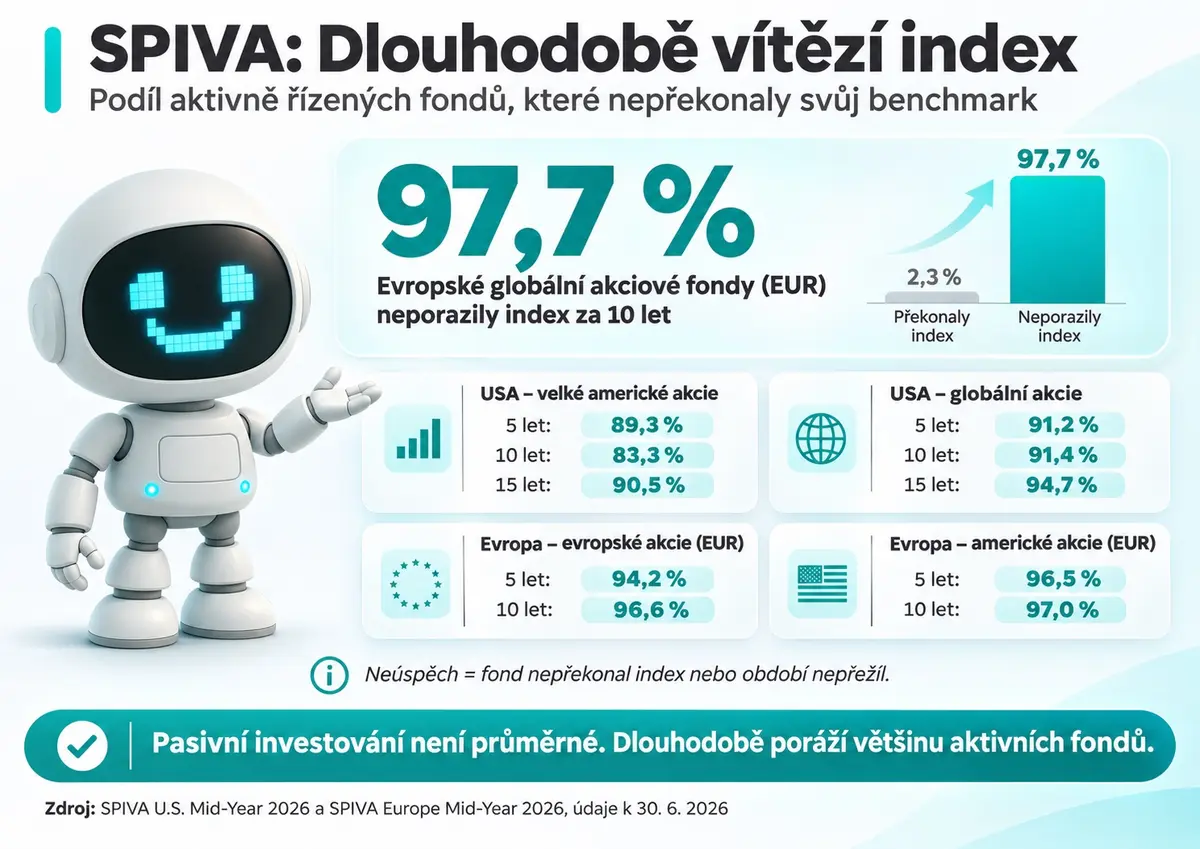
Zdroj: SPIVA U.S. Mid-Year 2026 a SPIVA Europe Mid-Year 2026. Údaje k 30. 6. 2026, zaokrouhleno. Evropské kategorie označují fondy registrované v Evropě. Srovnávacími indexy jsou podle kategorie S&P 500, S&P World nebo S&P Europe 350. U evropských kategorií není patnáctiletý údaj publikován.
Podívej se například na evropské aktivně řízené fondy investující do globálních akcií. Za deset let nedokázalo 97,7 % těchto fondů přežít celé období a zároveň překonat světový index S&P World. Z každé stovky fondů tedy uspěly přibližně dva až tři. A zbytek? Buď dosáhl horších výsledků než index, nebo nepřežil celé sledované období.
Ani Amerika, která má mimořádně rozvinutý investiční průmysl, nedopadla o mnoho lépe. Za patnáct let neuspělo proti indexu S&P 500 přes 90 % aktivně řízených fondů velkých amerických společností. To samozřejmě neznamená, že neúspěšné fondy nutně prodělaly peníze. Mohly svým investorům vydělat dokonce velmi pěkné částky. Jenže příslušný index dokázal více.
A právě v tom spočívá podstata srovnání. Nestačí tvrdit, že fond vydělal investorům 80 %. Důležité je také vědět, zda srovnatelný index za stejné období nevydělal třeba 120 %. Kdo by se chtěl spokojit s menším výnosem jen proto, že mu ho doručil profesionál v drahém obleku?
4. Včerejší vítěz nemusí být zítřejší vítěz
Možná tě napadá jednoduché řešení. Když většina aktivních fondů nedokáže index překonat, proč si prostě nevybrat některý z těch úspěšných? Výborný nápad. Má jen jednu drobnou vadu. Vítěze známe spolehlivě až po závodě.
SPIVA proto provádí také výzkum nazvaný Persistence Scorecard, který zkoumá, zda se úspěšným fondům daří mimořádné výsledky opakovat. Evropská studie zveřejněná v květnu 2026 přinesla zajímavé zjištění.
Na konci roku 2020 bylo ve sledované kategorii 408 globálních akciových fondů, které se za předchozích pět let umístily ve výkonnostně lepší polovině. Jak si vedly během následujících pěti let?
Pouhých 16 % z nich dokázalo zůstat v lepší polovině i v dalším pětiletém období.
Pozor, tentokrát nejde o překonání indexu, ale o udržení nadprůměrné výkonnosti vůči ostatním fondům. Přesto jde o mimořádně zajímavý výsledek. Ukazuje totiž, jak obtížné je předem poznat skutečně nadprůměrného portfolio manažera. Fond, který byl včera hvězdou investičních žebříčků, může být zítra obyčejným průměrákem nebo dokonce propadákem.
A pokud se ti podaří vybrat jednoho z dlouhodobých vítězů, vyvstává další otázka. Dokážeš včas poznat, kdy jeho nadprůměrné výsledky skončí? U indexového investování tento problém řešit nemusíš. Nehledáš vítěze mezi aktivními správci. Snažíš se jednoduše získat výnos vybraného trhu.
5. Proč je tak těžké porazit index? A kdo vydělává na tvé snaze?
Odpověď se skrývá mimo jiné v jednoduché matematice. Už v roce 1991 publikoval americký ekonom a pozdější nositel Nobelovy ceny William F. Sharpe známou práci The Arithmetic of Active Management.
Jeho základní myšlenka je jednoduchá. Pokud pasivní investoři jako celek drží tržní portfolio, musí aktivně investované peníze jako celek před náklady dosahovat stejného výnosu jako trh. Po odečtení vyšších nákladů aktivní správy se jejich relativní výsledek zhoršuje.
Skutečné trhy jsou samozřejmě složitější než tento zjednodušený matematický model. Základní problém vysokých nákladů ale zůstává. Aktivní správa vyžaduje analytiky, portfolio manažery, výzkum, obchodování a často také rozsáhlou distribuční síť. To všechno stojí peníze.
A tyto náklady musí zaplatit investor.
Indexový fond naproti tomu nepotřebuje tým analytiků, který se každý den pokouší objevit podhodnocené akcie a armádu obchodníků, kteří ti dražší aktivní fondy prodávají. Díky tomu může být jeho správa výrazně levnější. Vyšší náklady aktivního fondu jsou jisté. Vyšší výnos, který by je zaplatil, nikoliv.
6. Co z toho plyne pro tvé investice?
Výsledky SPIVA nejsou důkazem, že žádný aktivně řízený fond nemůže uspět. Některé skutečně dokážou index překonávat a mohou mít i jiné přínosy, například specifický přístup k řízení rizika. Stejně tak nejsou důkazem, že jakýkoliv indexový fond automaticky představuje dobrou investici. Záleží na zvoleném indexu, diverzifikaci, poplatcích, měnovém riziku a především na tvém investičním horizontu.
Je také dobré vědět, že SPIVA porovnává aktivně řízené fondy s výkonností indexů. Konkrétní indexové ETF má vlastní náklady, a proto nemusí dosahovat přesně stejného výnosu jako sledovaný index.
Pokud chceš porovnat skutečné aktivní a pasivní fondy včetně jejich nákladů, existuje další zajímavý výzkum: Morningstar Active/Passive Barometer. Ten si ale zaslouží vlastní článek. Už teď můžu prozradit, že i jeho dlouhodobé výsledky jsou pro aktivní správce dost nepříjemným čtením.
Co je tedy hlavní poučení?
Pasivní investování neznamená rezignaci na dobré výsledky. Naopak. Díky nízkým nákladům a široké diverzifikaci představuje pro dlouhodobého investora velmi silnou výchozí strategii. Nemusíš předpovídat, které akcie porostou. Nemusíš vybírat nejlepšího portfolio manažera. A nemusíš každých pár let zjišťovat, zda se z někdejší investiční hvězdy nestal obyčejný podprůměr.
Samozřejmě ani indexové investování ti nezaručí zisk. Trhy kolísají, někdy výrazně, a minulá výkonnost není zárukou budoucích výsledků. Výzkum SPIVA ale ukazuje jednu překvapivou věc. Zatímco spousta profesionálů se snaží dosáhnout nadprůměrného výnosu, většině z nich se dlouhodobě nedaří překonat ani samotný trh.
A tak možná největší investiční paradox zní: Pasivní investor se nesnaží být chytřejší než trh. A právě proto má překvapivě dobrou šanci dopadnout lépe než většina těch, kteří se o to snaží.