Článek
Říjnový megapřehled zachovává pět kategorií jako v září. Tentokrát je v nich 29 variant bez měsíčních úkolů, 10 za příjem či platby, 14 s investiční nebo majetkovou podmínkou, 14 speciálních a 56 už nenabízených. Dohromady 123 variant. Nejde o 123 samostatných produktů: jeden účet může mít několik podob podle toho, co u banky splníš.
Srovnání počítá s vklady 50, 150, 250 a 550 tisíc korun. U pásem uvádí průměrné roční úročení celého vkladu před zdaněním a bez poplatků za navázané služby. Prémiové bankovnictví přitom může mít vlastní podmínky vstupu nebo cenu. Zařazení spořáku mezi účty bez měsíčních úkolů ještě neznamená, že ti banka zdarma přidělí osobního bankéře.
1) Bez měsíčních úkolů: Penta střídá VÚB
Ve skupině 29 variant se mění vítěz. Nový Spořicí účet+ od Penta Bank nabízí od 22. října 4,01 % do 10 milionů korun, takže stejnou sazbu drží u všech čtyř modelových vkladů. Dosavadní lídr VÚB zůstává na 3,80 %. Penta nepočítá platby kartou ani pravidelný příjem. Penta je pobočka slovenské banky, a proto úroky připisuje bez srážky daně; případnou povinnost přiznat a zdanit příjem řeší klient podle své situace.
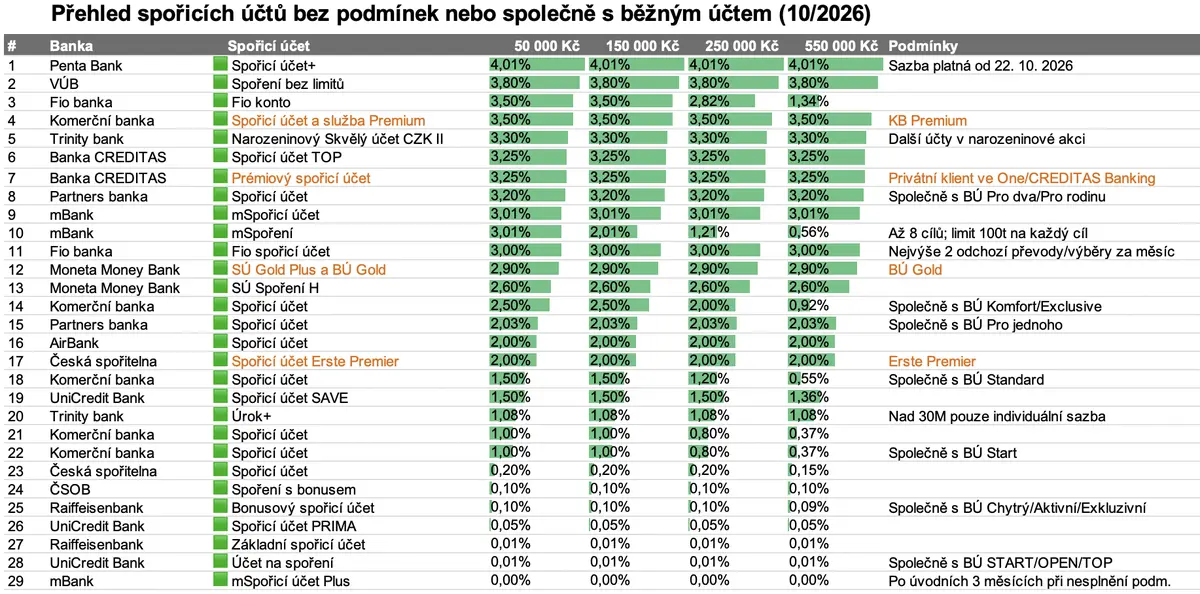
Spořicí účty bez měsíčních podmínek, barevně odlišeny nabídky prémiového bankovnictví (k 25.10.2026, zdroj ceníky jednotlivých bank, výpočet Eligot)
Fio konto dál nabízí 3,50 % na prvních 200 tisíc korun. Při 250 tisících už celý vklad vydělává průměrně 2,82 % a při 550 tisících jen 1,34 %. Fio spořicí účet má rovná 3 %, ale nejvýše dva odchozí převody či výběry za měsíc. mSpořicí účet bez přívlastku Plus drží 3,01 %, CREDITAS TOP bez bonusových podmínek 3,25 % do půl milionu. Číslo za desetinnou čárkou tedy sleduj společně s číslem u limitu.
Prémiové nabídky bez dalších spořicích úkolů pořadí neobracejí: KB Premium má 3,50 %, MONETA Gold Plus 2,90 % a Erste Premier 2 %. U běžného spořicího účtu České spořitelny se od října zdvojnásobil limit základní sazby z 200 na 400 tisíc korun. Samotný úrok ale zůstává 0,20 %. Větší parkoviště je příjemné. Rychlejší auto z něj nevznikne.
2) Příjem a platby: mBank vede, náskok má svou cenu
V desítce variant za pravidelnou aktivitu se na čele nic nemění. mSpořicí účet Plus nabízí 4,21 % do 250 tisíc korun, další pásmo do půl milionu úročí 4,01 % a při celkových 550 tisících vychází průměr na 4,05 %. Po prvních třech kalendářních měsících potřebuješ pět plateb kartou a příjem alespoň 15 tisíc korun měsíčně. Při nesplnění podmínek je sazba této varianty nulová.
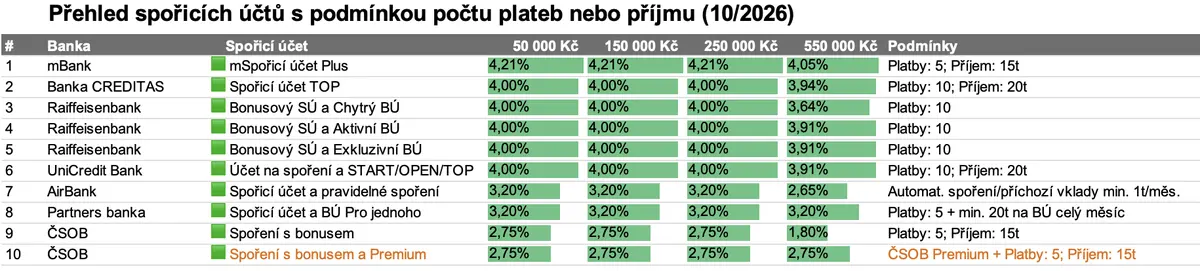
Spořicí účty s měsíční podmínkou počtu plateb nebo příchozích plateb, barevně odlišeny nabídky prémiového bankovnictví (k 25.10.2026, zdroj ceníky jednotlivých bank, výpočet Eligot)
Nová Penta dává tomuto vítězství zajímavé měřítko. Na 250 tisících přinese mBank proti jejím 4,01 % navíc 500 Kč hrubého za rok. U 550 tisíc už rozdíl podle jednotlivých pásem činí jen 200 Kč ročně. Obojí při nezměněných sazbách a zůstatku, bez složeného úročení. Pokud podmínky splňuješ běžným používáním účtu, bonus se hodí. Zakládat si kvůli dvěma stovkám další měsíční rutinu už je rozhodnutí, které si zaslouží kalkulačku.
CREDITAS TOP a UniCredit dál nabízejí 4 % do půl milionu za deset plateb a příjem 20 tisíc měsíčně. Raiffeisenbank pro stejnou sazbu požaduje deset plateb. Při 550 tisících vychází CREDITAS na 3,94 %, UniCredit a Raiffeisenbank s Aktivním či Exkluzivním účtem na 3,91 %. Air Bank zůstává u zářijové změny: za pravidelné spoření nabízí 3,20 % do 300 tisíc, nad nimi 2 %. Novinka minulého měsíce už je říjnovou rutinou.
3) Investice a majetek: UniCredit drží první místo, Premier přidává
Čtrnáct variant této kategorie vede UniCredit se 4,30 % do 500 tisíc korun. Podmínkou je deset plateb kartou a investice alespoň 2 tisíce měsíčně nebo 50 tisíc jednorázově. Na modelových 550 tisících vychází průměrné úročení na 4,18 %. CREDITAS TOP nabízí 4,25 %, například při pravidelné investici 3 tisíce měsíčně; u stejného vkladu dosáhne průměrně 4,16 %.
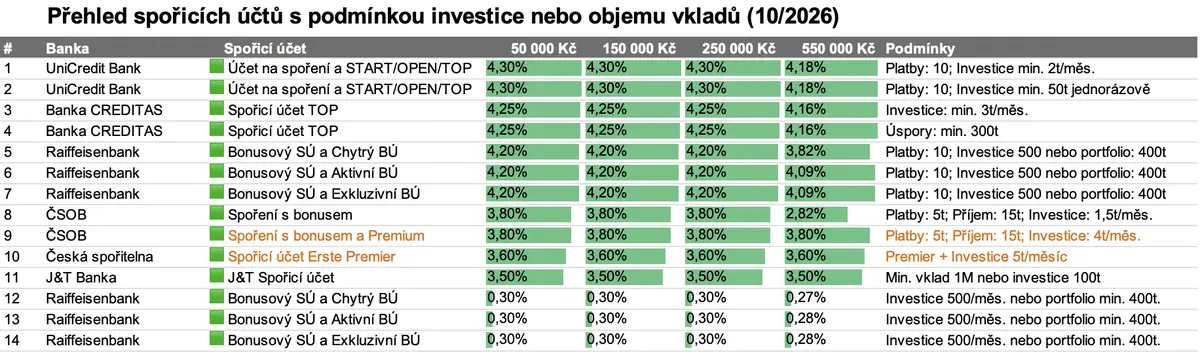
Spořicí účty s podmínkami na pravidelné nebo jednorázové investice nebo celkovou výši úspor, barevně odlišeny nabídky prémiového bankovnictví (k 25.10.2026, zdroj ceníky jednotlivých bank, výpočet Eligot)
Viditelně přidala Česká spořitelna u Erste Premier. Od 1. října zvýšila sazbu při investování alespoň 5 tisíc měsíčně ze 3 na 3,60 %, s limitem milion korun. J&T od 16. října posunula sazbu spoření s jednodenní výpovědí z 3,40 na 3,50 %. Vstupní podmínka milionového vkladu nebo investice alespoň 100 tisíc zůstává. Obě zvýšení potěší stávající klienty, v našich čtyřech modelových částkách ale stále nedosahují ani na 4,01 % u Penty bez měsíční aktivity.
Raiffeisenbank drží 4,20 % za deset plateb a investici alespoň 500 Kč měsíčně nebo portfolio od 400 tisíc. Bez plateb kartou samotná investiční podmínka zajistí jen 0,30 %. ČSOB s investičním bonusem nabízí 3,80 %, přičemž Premium má výhodu ve vyšším limitu: při 550 tisících udrží 3,80 %, standardní varianta vychází na 2,82 %. Investice i prémiový balíček proto posuzuj jako celek. Úrokový bonus může část nákladů vrátit, jejich existenci ale nevymaže.
4) Speciální nabídky: Spořka má 5,2 %, Trinity lepší výsledek na 550 tisících
Čtvrtá skupina se rozrostla na 14 variant, především díky devíti podobám Level Up České spořitelny. S 10 až 17 body lze získat až 4,70 %, od 18 bodů až 5,20 %, vždy do 400 tisíc korun. Maximum vyžaduje zvolit příslušné úrokové odměny; bez nich je ve třetí i čtvrté úrovni sazba 3,80 %. Samotné dosažení levelu tedy ještě nezapne nejvyšší číslo z reklamy.
Podrobně to Eligot rozebral v článku Level Up: 10 bodů výhra pro tebe. 18 bodů výhra pro Spořku. Rozdíl mezi maximem třetí a čtvrté úrovně je půl procentního bodu, na plných 400 tisících tedy 2 tisíce korun hrubého ročně při stejné sazbě a zůstatku. Další produkty kvůli bodům mají cenu jen tehdy, pokud dávají smysl i samostatně. Bankovní aplikace ti může gratulovat k postupu. Rodinný rozpočet to vidí až po odečtení nákladů.
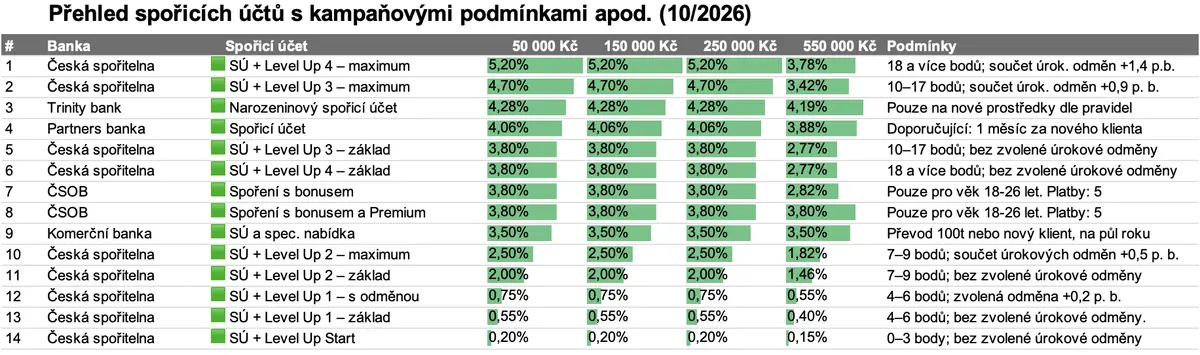
Spořicí účty se speciálními podmínkami (k 25.10.2026, zdroj ceníky jednotlivých bank, výpočet Eligot)
Trinity mezitím zvýšila sazbu Narozeninového spořicího účtu od 19. října ze 4,08 na 4,28 % do půl milionu. Nad limit zůstává 3,30 % a obě sazby banka garantuje do 31. března 2027. Pro vstup do nabídky platí pravidla nových prostředků. U 550 tisíc vychází průměr na 4,19 %. To je více než 4,18 % u investiční varianty UniCredit a také více než u nejvyššího Level Up: Spořka totiž část nad 400 tisíc úročí jen 0,01 %, takže její titulkových 5,20 % se u celkových 550 tisíc změní v průměrných 3,78 %.
Z dalších speciálních nabídek zůstává Partners se 4,06 % do půl milionu pro doporučujícího na měsíc za nového klienta. Komerční banka má 3,50 % do milionu na šest měsíců při splnění podmínek nabídky pro nové klienty nebo převodu 100 tisíc z jiné banky a aktivaci akce. ČSOB nabízí klientům od 18 do 26 let 3,80 % při pěti platbách kartou; prémiová varianta má vyšší limit. V této kategorii proto k sazbě vždy patří otázka, zda na ni dosáhneš a na jak dlouho.
5) Nenabízené účty: 56 variant a velké rozdíly v úroku
Historická část má stejně jako minule 56 variant. Nově je nesjednáš, jejich majitelé ale mají co porovnávat. Starší Spořicí účet + od CREDITAS při splnění bonusových podmínek stále nabízí až 4,25 % do půl milionu; na 550 tisících vychází průměr na 3,98 %.
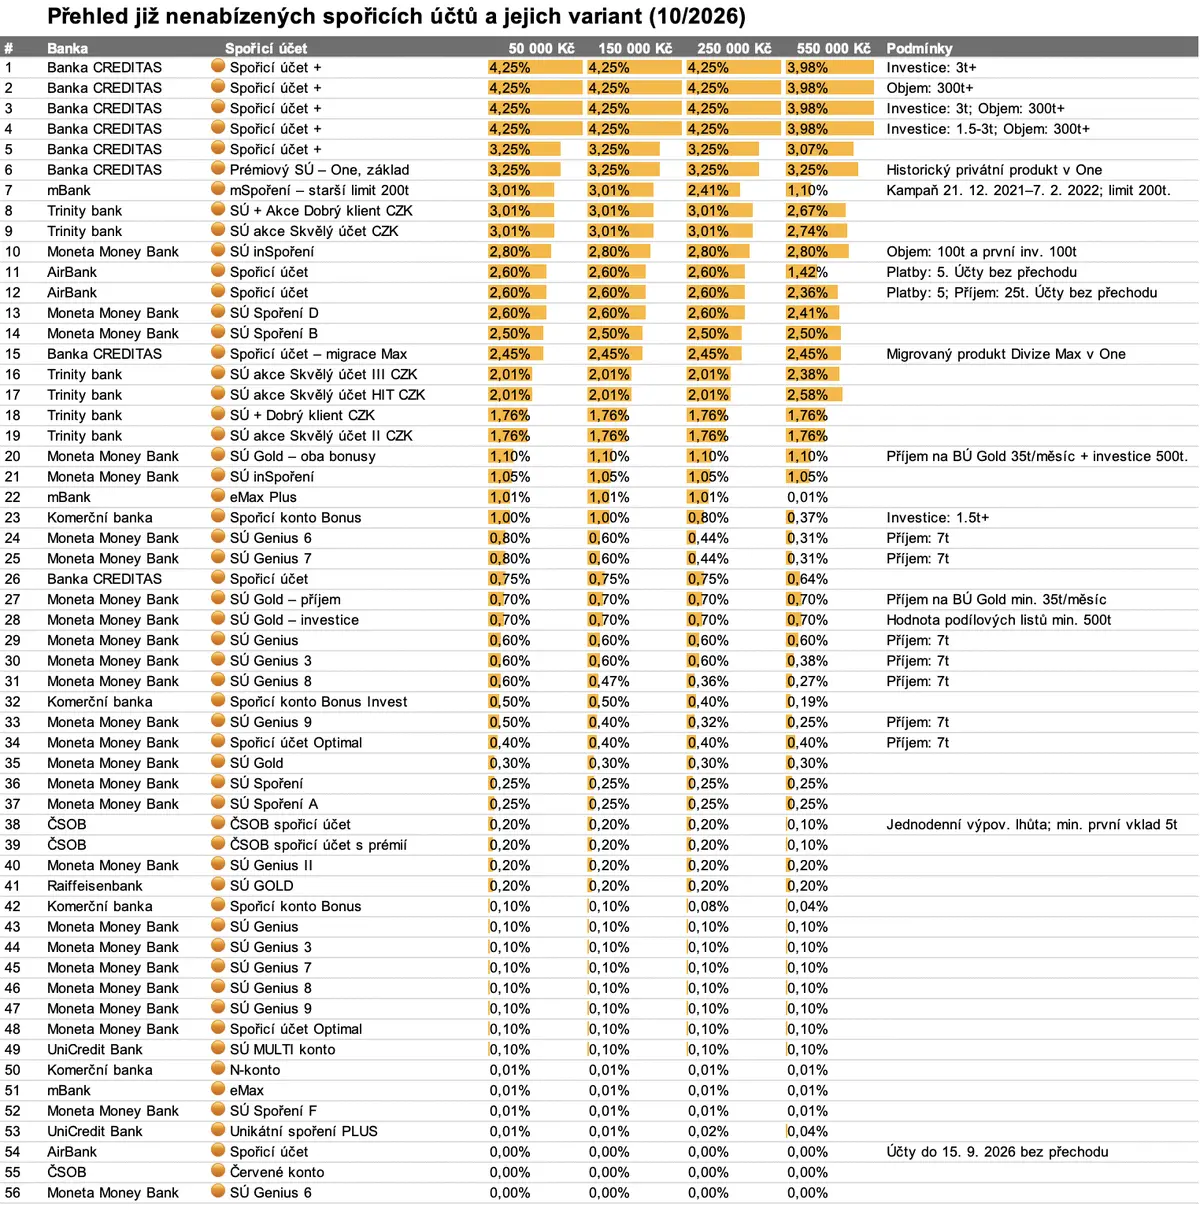
Spořicí účty již nenabízené novým klientům (k 25.10.2026, zdroj ceníky jednotlivých bank, výpočet Eligot)
Na opačném konci zůstávají nulové varianty původního spoření Air Bank, ČSOB Červeného konta a MONETA Genius 6. Starý režim Air Bank s platbami kartou dál nabízí 2,60 % podle příslušného limitu. Otevři proto detail svého účtu a zkontroluj konkrétní variantu. Název může znít výborně i v době, kdy úrok už několik let odpočívá.
Eligotovo shrnutí
Říjen má nového vítěze mezi účty bez měsíčních úkolů: Penta Bank se 4,01 %. Za příjem a platby dál vede mBank, v investiční kategorii UniCredit. Nejvyšší sazbu celého přehledu nabízí Česká spořitelna přes Level Up, ale při uložení všech 550 tisíc na jediný účet vychází z porovnávaných variant nejlépe Trinity s průměrnými 4,19 %. Stejné peníze, jiný vítěz podle podmínek a velikosti vkladu.
Dosaď svou částku, započítej poplatky a rozhodni, které podmínky pro tebe mají smysl. Robot může spočítat úrok. Kolik stojí tvůj čas a další sjednané produkty, musíš dopočítat ty. A jestli chceš mít po ruce i další srovnání, sleduj Eligota. 🤖