
Článek
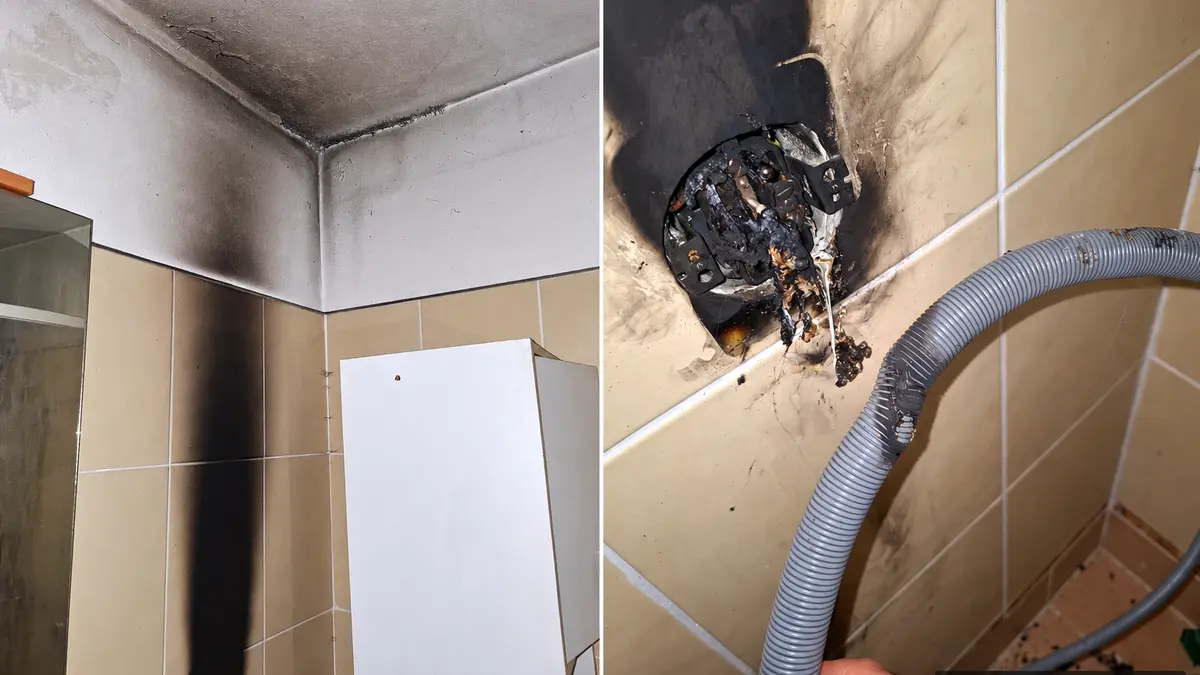
V sobotu jsem v jednom pronajatém bytě viděl následky požáru v místě připojení pračky. Paní byla při praní doma, nikomu se naštěstí nic nestalo. Přesná příčina zatím není odborně potvrzená a z fotografie ji nelze spolehlivě určit.
Taková událost ale připomene otázku, která při předávání klíčů často zůstává stranou: kdo má vlastně co pojištěné?
Věta „majitel má přece pojištěný byt“ ještě neznamená, že jsou chráněné věci nájemníka. A ani pojištění odpovědnosti nájemníka samo o sobě nepotvrzuje, že pojišťovna zaplatí každou škodu na majetku pronajímatele.
Tři otázky místo jedné pojistky
Při pronájmu doporučuji oddělit tři otázky: Co se poškodilo? Komu to patří? A vznikla někomu povinnost škodu nahradit?
Pojištění nemovitosti řeší stavbu a sjednané stavební součásti. Pojištění domácnosti chrání vybavení a další věci vymezené smlouvou. Pojištění odpovědnosti pomáhá s náhradou škody či újmy, za kterou pojištěný právně odpovídá.[1, 2]
Pojištění pronájmu
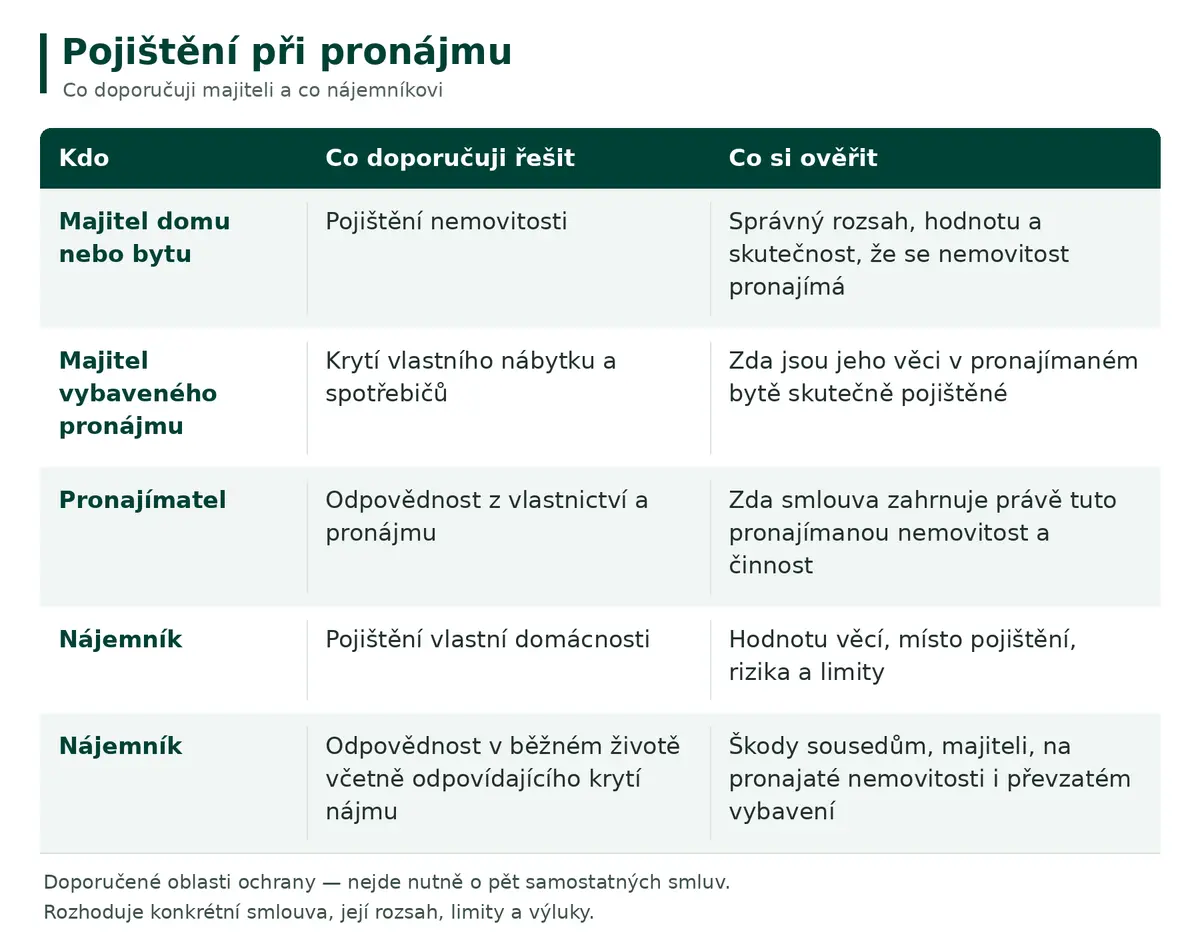
Jde o doporučené oblasti ochrany. Nemusejí představovat pět samostatných smluv. Některá krytí mohou být spojená nebo již sjednaná; důležité je ověřit jejich obsah.
Majitel: pojistit stavbu a nezapomenout na své věci
U rodinného domu bych vedle hlavní stavby ověřil také garáž, vedlejší stavby a technologie, které k pronájmu patří. U bytu bych začal pojistkou domu sjednanou přes SVJ či družstvo. Může zahrnovat i jednotky, ale její skutečný rozsah je potřeba znát. Teprve potom má smysl doplňovat mezery.[3, 4]
Zvláštní pozornost zaslouží vybavený pronájem. Postel, sedačka nebo volně stojící lednice majitele nejsou automaticky chráněné tím, že je pojištěná stavba. Majitel by měl mít potvrzené, jak jsou jeho věci při pronájmu kryté. Stejně tak nelze bez kontroly předpokládat, že vše vyřeší domácnost pojištěná nájemníkem.[1]
Ani pomůcka „co by při otočení domu vypadlo, patří do domácnosti“ není přesným výkladem smlouvy. U kuchyňské linky, vestavěných spotřebičů nebo podlah se zařazení mezi produkty liší. Rozhoduje definice pojištěných věcí.[5]
Pojišťovně je potřeba pravdivě popsat způsob užívání. Dlouhodobý pronájem, krátkodobé ubytování nebo delší neobývanost nejsou zaměnitelné údaje. Při změně užívání doporučuji ověřit, zda je třeba upravit smlouvu.[6]
Majitel potřebuje řešit také svou odpovědnost
Pojištění domu a odpovědnost vlastníka jsou dvě různé věci. Jedno řeší poškození pojištěného majetku, druhé nárok někoho dalšího vůči pojištěnému.
Pokud například část domu poškodí cizí majetek nebo někoho zraní, může vzniknout otázka odpovědnosti vlastníka. U pronájmu proto doporučuji ověřit také odpovědnost související s pronajímáním. Některé produkty ji řeší zvláštním připojištěním.[2]
Nestačí mít odpovědnost u vlastního bydliště a předpokládat, že se automaticky vztahuje na všechny další pronajímané byty.
Nájemník: vlastní věci nejsou pojištěné spolu se zdmi
Nájemníkovi doporučuji pojištění domácnosti podle skutečné hodnoty jeho vybavení. Vedle telefonu a televize jde také o oblečení, nábytek, nádobí, sportovní potřeby a další věci, jejichž součet může překvapit.[1]
Je potřeba zkontrolovat i místo pojištění. Pojistka domácnosti v předchozím bytě se bez dalšího nemusí vztahovat na novou adresu. A věci ve sklepě nebo jiném vedlejším prostoru mohou mít vlastní podmínky a limity.[6]
Pokud po škodě nebude možné v bytě bydlet, může být důležité krytí náhradního ubytování. Ani to ale není neomezený příslib hotelu na libovolně dlouhou dobu. Záleží na sjednaných podmínkách.[3]
Největší pozor: co znamená „mám odpovědnost“
Odpovědnost nájemníka by měla odpovídat nejen běžnému životu, ale také užívání pronajatého bydlení. Doporučuji si nechat výslovně vysvětlit rozdíl mezi škodou sousedovi, škodou na pronajatém bytě a škodou na nábytku či spotřebiči majitele.
Tyto situace nemusí mít ve stejné pojistce stejné krytí. U pronajatých věcí mohou platit výluky nebo omezení jen na určité příčiny. Krytí škody po požáru tak ještě neznamená, že pojišťovna zaplatí také rozbitou lednici při stěhování nebo poškrábanou podlahu.[6, 7]
Konkrétní příklad z podmínek: Allianz MůjDomov účinných od 25. června 2026 váže krytí pronajatých movitých věcí tvořících zařízení domácnosti mimo jiné na jejich uvedení v nájemní smlouvě a na vyjmenované příčiny škody. Není to pravidlo celého trhu, ale dobrá ukázka, proč nestačí název produktu.[6]
Proto doporučuji nábytek a spotřebiče majitele uvést v předávacím protokolu jako příloze nájemní smlouvy, doplnit jejich stav a fotografie. Dokumentace pomáhá s vymezením vybavení; sama však žádné pojistné krytí nevytváří.
U odpovědnosti bych porovnával limity v řádu milionů korun a jejich cenu. Vedle hlavního limitu je ovšem zásadní sublimit, tedy nižší strop pro určitou kategorii škod. Vysoké číslo na první straně smlouvy ještě nemusí platit pro škodu na pronajatém vybavení. Důležité je také, kdo z domácnosti je pojištěný a jaká je spoluúčast.[2, 6, 7]
Požár u pračky ještě neurčuje viníka
Vraťme se k úvodu. Poškozená zásuvka při praní sama o sobě neprokazuje odpovědnost nájemníka. Příčina může být v instalaci, přívodu spotřebiče nebo jinde. Závěr musí vycházet ze zjištění, ne z toho, kdo právě pračku používal.
Škoda na stavbě se může řešit z jejího majetkového pojištění, poškozené věci nájemníka z jeho domácnosti. Odpovědnost se řeší tehdy, když někomu skutečně vznikla povinnost nahradit škodu. U všech těchto cest samozřejmě rozhoduje sjednaný rozsah.[1, 6]
Ani výplata majiteli z jeho pojistky nemusí být koncem věci. Pokud má vůči někomu právo na náhradu škody, může toto právo po výplatě přejít na pojišťovnu do výše jejího plnění. Za splnění podmínek tak může požadavek směřovat i vůči odpovědnému nájemníkovi.[8]
Existují i smlouvy zahrnující určité krytí odpovědnosti nájemce do pojištění sjednaného majitelem. Je však nutné ověřit rozsah a postavení nájemce, nikoli ho automaticky pokládat za chráněného ve všech situacích.[6, 7]
Ztráta nájmu není totéž co neplatící nájemník
Majiteli, který s nájemným počítá například na splátku úvěru, doporučuji prověřit pojištění ztráty nájmu. Může pomoci při neobyvatelnosti po pojistné události. Je ale potřeba znát časové omezení, limit a způsob doložení ztráty.[9]
Takové krytí samo o sobě neznamená úhradu dluhu neplatícího nájemníka nebo období, kdy se po jeho odstěhování hledá nový. To je jiná situace.
Co bych zkontroloval před předáním klíčů
Vedle rozsahu pojištění bych prošel hodnoty majetku. U domu bývá zásadní cena jeho obnovy podle smlouvy, nikoli pouze prodejní cena z inzerátu nebo zůstatek hypotéky. U jednotek se způsob ocenění může lišit. Staré částky je potřeba prověřit po rekonstrukci i při růstu nákladů. Podpojištění může ovlivnit také plnění při částečné škodě, pokud smlouva nestanoví jinak.[8, 10]
Při předávání bych doporučil mít jasno alespoň v tomto:
- Kdo vlastní jednotlivé vybavení a v jakém stavu ho předává.
- Jaké pojištění stavby a vybavení je sjednané a co případně kryje pojistka domu.
- Zda odpovědnost nájemníka zahrnuje také pronajatý byt a převzaté zařízení.
- Od kdy pojištění platí, pro jakou adresu a osoby a s jakými limity a spoluúčastí.
- Komu se při havárii volá a kde jsou uzávěry vody a hlavní vypínač elektřiny.
Po škodě má přednost bezpečí a omezení dalších následků. Potom dokumentace, rychlé oznámení majiteli a příslušným pojišťovnám a uchování poškozených částí podle jejich pokynů. Nutné zabezpečení se nemá odkládat kvůli fotografování.[6]
Jako makléř doporučuji, aby si majitel chránil stavbu, svůj majetek a odpovědnost při pronájmu. Nájemník své věci a odpovědnost odpovídající skutečnému nájmu. Před předáním klíčů je dobré vědět nejen to, že pojistka existuje, ale také co přesně od ní mohou obě strany očekávat.
Zdroje
Podklady k 24. 10. 2026. Úvod vychází z autorova popisu skutečné události; příčina ani odpovědnost za požár nejsou v článku určeny. Text je doporučením oblastí, které při pronájmu prověřit, nikoli výběrem konkrétní pojistky pro konkrétního klienta. U existujících smluv rozhoduje jejich vlastní znění a příslušná verze podmínek, nikoli automaticky současná nabídka pojišťovny.
- Generali Česká pojišťovna: Pojištění bytu nájemcem a na co při tom nezapomenout – rozdíl ochrany nemovitosti, věcí nájemníka a odpovědnosti. Allianz: Pojištění domácnosti – vlastní vybavení lze pojistit i v nájmu.
- Generali Česká pojišťovna: Pojištění odpovědnosti – odpovědnost z nemovitosti, připojištění pronajímatele a vymezení pojištěných osob. Kooperativa: Pojištění majetku – samostatné krytí odpovědnosti z vlastnictví nemovitosti.
- Kooperativa: Pojištění bytové jednotky – stavba, stavební součásti, náhradní ubytování a další volitelná krytí.
- Generali Česká pojišťovna: Která pojištění banka vyžaduje kvůli hypotéce – pojištění domu přes SVJ může zahrnovat i jednotky. Článek nepřebírá obecné tvrzení tohoto zdroje o požadavku všech bank na samostatnou pojistku jednotky.
- Kooperativa: Online sjednání pojištění majetku, vymezení jednotky a domácnosti – příklad zařazení stavebních součástí také do pojištění domácnosti; nelze zobecnit na všechny produkty.
- Allianz MůjDomov: Pojistné podmínky účinné od 25. 6. 2026 – zejména část 2.1, odpovědnost a pronajatý majetek, tištěné strany 46–50; informační dokument a povinnosti při škodě. Rozcestník dokumentů. Uvedený příklad nezaručuje krytí každé škody a nenahrazuje další podmínky, výluky a nastavení smlouvy.
- Generali Česká pojišťovna: Můj majetek 2.0, pojistné podmínky pro počátek od 25. 5. 2024 – zejména G04 odst. 1 písm. k–l, G05 a G06; odlišné vymezení škod na pronajaté nemovitosti a movitém vybavení, podmínky připojištění pronajímatele. Ověřeno jako dokument odkazovaný na aktuální produktové stránce.
- Občanský zákoník, zákon č. 89/2012 Sb., zejména § 2820 (přechod práva na pojistitele) a § 2854 (podpojištění); oficiální znění v e-Sbírce.
- Generali Česká pojišťovna: Pojištění majetku, Náhrada výdajů za ztrátu nájmu – krytí navázané na pojistnou událost a omezení či znemožnění užívání; podrobnosti v pojistných podmínkách, část C07.
- Kooperativa: Podpojištění – náklady obnovy, aktualizace hodnot a riziko nedostatečného plnění i při částečné škodě.





