
Článek
Jedním z nejčastějších argumentů proti přijetí eura je ztráta vlastní měnové politiky. Česká národní banka dnes může stanovovat úrokové sazby podle potřeb české ekonomiky, zatímco po vstupu do eurozóny by o nich rozhodovala Evropská centrální banka podle situace celé měnové unie.
To je nepochybně pravda. Méně často si ale klademe druhou otázku: Nakolik je česká měnová politika v silně integrované evropské ekonomice skutečně nezávislá už dnes?
Česko totiž není uzavřená ekonomika s korunou. Je malou, mimořádně otevřenou ekonomikou silně propojenou s eurozónou. ČNB sama řadí vysokou obchodní a vlastnickou provázanost s eurozónou mezi dlouhodobé charakteristiky české ekonomiky a konstatuje vysokou synchronizaci českého a eurového hospodářského cyklu.
To zásadně mění pohled na pojem „nezávislá měnová politika“.
ČNB může rozhodovat jinak než ECB
Formálně je autonomie ČNB velmi vysoká. Může mít sazby na jiné úrovni než ECB, může nechat korunu posilovat či oslabovat a v případě potřeby může intervenovat na devizovém trhu. A nejde jen o teorii. V posledních letech jsme zažili období, kdy ČNB vedla trochu jinou měnovou politiku než ECB.
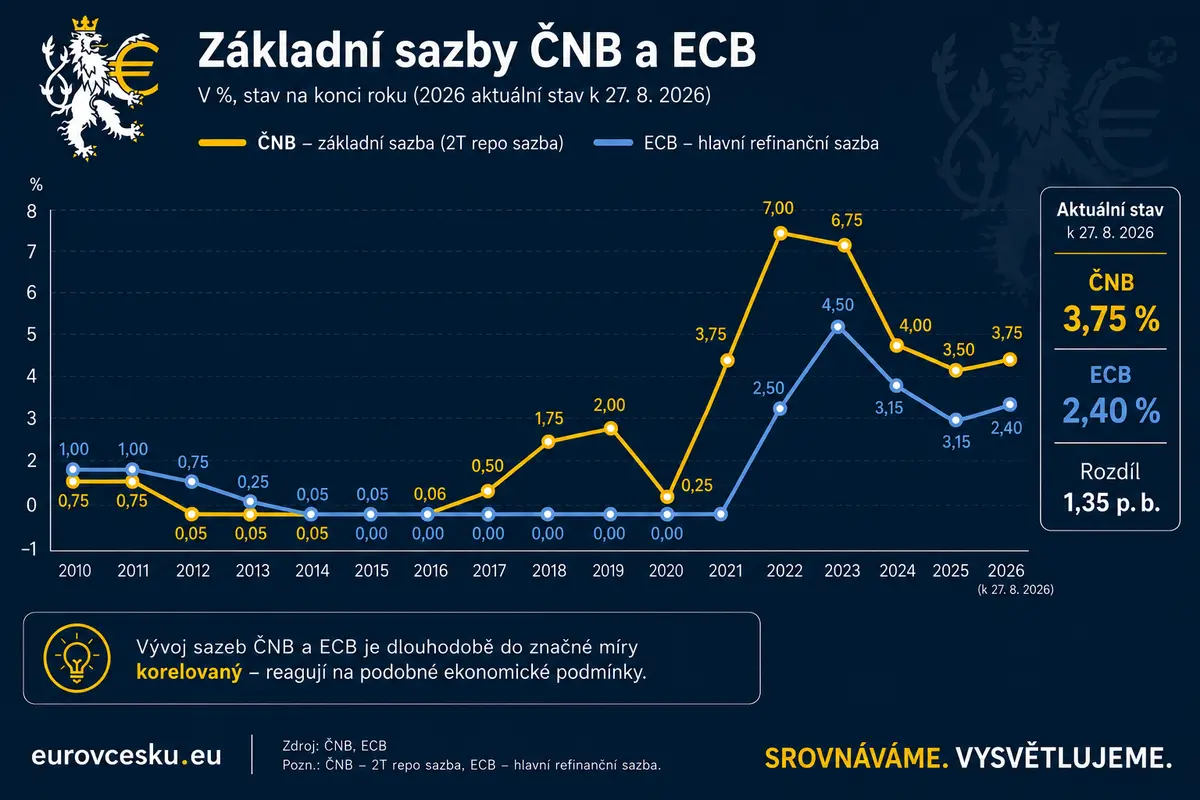
Vývoj úrokových sazeb
Graf ukazuje skutečnou výhodu vlastní měny. Když ČNB usoudí, že česká ekonomika potřebuje přísnější nebo naopak volnější měnovou politiku než eurozóna, může úrokové sazby nastavit podle domácí situace.
Tím ale příběh nekončí.
ČNB může zvýšit sazby. Otázkou je, koho tím skutečně ovlivní
Mezi rozhodnutím centrální banky a jeho dopadem na ekonomiku existuje takzvaná transmise měnové politiky. Jednoduše řečeno jde o to, jak moc se změna úroků ČNB skutečně projeví v tom, za kolik si půjčují a kolik utrácejí lidé a firmy. A právě zde začíná být česká situace zajímavá. České firmy se totiž nemusí financovat pouze v korunách. Stále větší část jejich úvěrů je denominována v eurech, v posledních letech dokonce nadpoloviční většina. To má pro českou měnovou politiku zásadní význam.
ČNB sice stanovuje cenu korunových peněz, ale významná část financování českých firem probíhá v měně, jejíž cenu ovlivňuje ECB.
Představme si jednoduchou situaci. ČNB chce ekonomiku ochladit a zvýší úrokové sazby. Korunové úvěry zdraží. Pokud ale ECB drží sazby výrazně níže, česká firma s příjmy v eurech může místo drahého korunového úvěru začít využívat levnější financování v eurech. Opatření ČNB pak na tuto část ekonomiky působí podstatně méně.
Čím více se ČNB od ECB odchýlí, tím větší je motivace přejít k euru
A právě zde vzniká paradox samostatné české měnové politiky.
Vlastní měna má být nejcennější právě ve chvíli, kdy česká ekonomika potřebuje jinou měnovou politiku než eurozóna. Jenže čím větší rozdíl mezi českými a eurovými úrokovými sazbami vznikne, tím větší motivaci mají firmy přejít z korunového financování na eurové.
A přesně to se v posledních letech stalo.
Do roku 2021 představovaly eurové úvěry přibližně třetinu nových podnikových úvěrů u domácích bank. Když se ale rozdíl mezi korunovým a eurovým financováním prudce zvýšil, jejich podíl se od začátku roku 2022 pohyboval v průměru kolem poloviny. Úrokový diferenciál přitom ve druhém a třetím čtvrtletí 2022 dosahoval přibližně šesti procentních bodů.

Podíl nových podnikových úvěrů v eurech
Nejde přitom jen o časovou souvislost. Výzkum ČNB zveřejněný v roce 2026 na datech jednotlivých podnikových úvěrů za roky 2019–2024 ukazuje, že zvětšování rozdílu mezi českými a eurovými sazbami skutečně vede k přesunu nového financování směrem k eurovým úvěrům. Tento efekt je navíc asymetrický: při zvětšování rozdílu sazeb je silný, zatímco při jeho následném zmenšení se firmy ke korunovému financování vracejí jen částečně. Autoři proto docházejí k závěru, že přetrvávající rozdíl sazeb může oslabovat účinnost domácí měnové politiky.
Vzniká tak pozoruhodný paradox:
Čím více ČNB potřebuje využít výhodu vlastní měnové politiky a odlišit své sazby od ECB, tím více může zároveň motivovat část české ekonomiky, aby její měnovou politiku obešla.
ECB tak ovlivňuje Česko, i když v ECB nerozhodujeme
To neznamená, že českou měnovou politiku určuje Frankfurt. ČNB skutečně rozhoduje samostatně. Znamená to ale, že rozhodnutí ECB vytvářejí prostředí, které ČNB při rozhodováních ovlivňuje. Eurozóna je pro českou ekonomiku dominantním obchodním a finančním partnerem. Evropské úrokové sazby ovlivňují cenu eurového financování českých podniků, hospodářský vývoj našich hlavních exportních trhů i kurz koruny vůči euru. Máme tedy vlastní centrální banku a vlastní úrokovou sazbu, ale zároveň jsme vystaveni měnové politice druhé centrální banky, na jejímž rozhodování se nepodílíme.
České a evropské ekonomiky navíc nežijí odděleně
Samostatná měnová politika má největší hodnotu tehdy, pokud se domácí ekonomika vyvíjí výrazně jinak než zbytek měnové unie. Pokud například Česko prochází recesí, zatímco eurozóna se přehřívá, ČNB může potřebovat sazby snížit, zatímco ECB je potřebuje zvýšit. Jenže český a eurový hospodářský cyklus jsou velmi silně propojené.
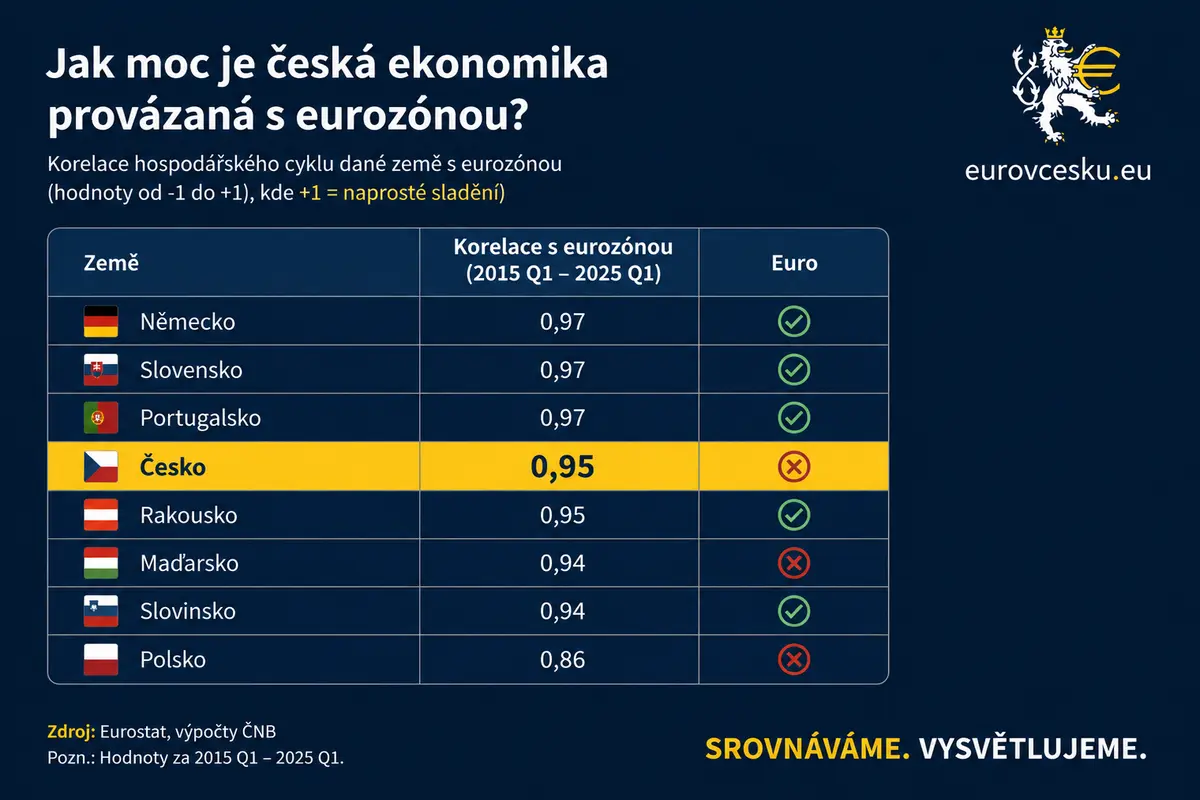
Sladěnost Česka s eurozónou
ČNB dlouhodobě hodnotí obchodní a vlastnickou provázanost Česka s eurozónou jako jeden z faktorů snižujících rizika případného přijetí společné měny. Vysoká provázanost totiž podporuje sladění hospodářských cyklů.
Je ale fér dodat důležitou výhradu: mimořádně vysokou synchronizaci posledních let zesílily společné globální šoky. Nelze proto automaticky předpokládat, že bude vždy stejně vysoká. Přesto vysoká hospodářská provázanost zmenšuje pravděpodobnost, že Česko a eurozóna budou dlouhodobě potřebovat zcela opačnou měnovou politiku.
Koruna ale stále představuje skutečný nástroj
Bylo by chybou dojít k opačnému extrému a tvrdit, že vlastní měnová politika už žádnou hodnotu nemá. Má. Vedle možnosti stanovit vlastní úrokové sazby představuje nejdůležitější dodatečný nástroj kurz koruny.
Flexibilní kurz může v malé otevřené ekonomice fungovat jako určitý tlumič hospodářských šoků. Oslabení koruny například zvyšuje cenovou konkurenceschopnost českého vývozu a může pomoci exportérům v období slabé poptávky.
Ani kurz ale není nástrojem, který by pomáhal celé ekonomice stejným směrem. Každý jeho pohyb vytváří vítěze i poražené.
Slabší koruna může pomáhat vývozcům, současně ale zdražuje dovážené zboží, energie, suroviny a komponenty. To je zvlášť důležité právě pro Česko jako malou a mimořádně otevřenou ekonomiku: řada českých exportérů zároveň ve velkém dováží vstupy ze zahraničí, takže část výhody slabšího kurzu se jim může vrátit v podobě vyšších výrobních nákladů.
A platí to i obráceně. Silnější koruna zlevňuje dovoz, zahraniční zboží, energie nebo dovolené a může pomáhat tlumit domácí inflaci. Současně ale zhoršuje cenovou pozici českých exportérů, protože jejich korunové náklady jsou při přepočtu do eur relativně vyšší.
V silně otevřené ekonomice proto nelze jednoduše říci, že oslabení nebo posílení koruny je pro Česko jako celek „dobré“ či „špatné“. Kurz především mění rozložení nákladů a výhod mezi různými částmi ekonomiky.
To zároveň relativizuje představu kurzu jako univerzálního tlumiče hospodářských problémů. Čím více jsou české firmy zapojené do přeshraničních dodavatelských řetězců, nakupují vstupy v eurech, prodávají v eurech nebo se v eurech financují, tím složitější jsou skutečné dopady pohybu koruny.
Česko přesto skutečně zažilo situace, kdy vlastní měnový režim umožnil ČNB použít nástroje, které by po přijetí eura neměla. Nejvýraznějším příkladem byly kurzové intervence a kurzový závazek v letech 2013–2017, který na druhou stranu ale v podstatě fixoval korunu na euro.
Argument o vlastní měnové politice proto nelze jednoduše smést ze stolu. Správná otázka ale není, zda tento nástroj existuje. Správná otázka zní: Jak velkou ekonomickou hodnotu má v dnešní české ekonomice ve srovnání s náklady na udržování samostatné měny?
Máme vlastní měnovou politiku. Ale jak moc je ještě vlastní?
Česko má vlastní měnu, vlastní centrální banku, vlastní úrokovou sazbu a flexibilní kurz. Z právního a institucionálního hlediska tedy vlastní měnovou politiku bezpochyby má. Ekonomická suverenita však není jen otázkou toho, kdo formálně rozhoduje.
Významná část financování českých firem probíhá v eurech a jejich ochota přecházet mezi korunovým a eurovým financováním závisí mimo jiné na rozdílu mezi cenou korunových a eurových peněz. Český hospodářský cyklus je velmi silně provázán s eurozónou a rozhodnutí ECB ovlivňují finanční podmínky české ekonomiky bez ohledu na to, zda jsme členem eurozóny.
Proto lze dnešní situaci popsat přesněji: Česko si ponechává právo rozhodovat o vlastní měnové politice, ale nemá plnou kontrolu nad tím, jak velkou část české ekonomiky tato politika skutečně ovlivní.
A právě zde se mění i debata o euru. Přijetím eura bychom se nevzdávali dokonale autonomní měnové politiky. Vzdávali bychom se zbývající možnosti nastavovat sazby a kurz specificky pro českou ekonomiku. A na druhé straně bychom získali účast na rozhodování o měnové politice eurozóny – tedy o politice, která už dnes významnou část českých měnových a finančních podmínek ovlivňuje.
Otázka proto nestojí tak, zda je lepší mít vlastní měnovou politiku než žádnou. Stojí jinak: Je pro silně euroizovanou a s eurozónou provázanou českou ekonomiku cennější zachovat si možnost odchýlit se od měnové politiky ECB, i když její účinnost euroizace částečně oslabuje, nebo se plně účastnit systému, který už dnes významnou část naší ekonomiky ovlivňuje?
Teprve odpověď na tuto otázku říká něco skutečně podstatného o ceně „ztráty měnové suverenity“.


