Článek
Co ministerstvo navrhuje
Ministerstvo financí poslalo novelu do připomínkového řízení 25. září 2026. Silnější ochranu by podle něj mohly získat až dva miliony lidí. Návrh stojí na dvou hlavních změnách:
- méně peněz najednou po zesplatnění: pokud se podnikatel nebo OSVČ dostane do prodlení a věřitel chce doplatit celý úvěr naráz, smí nově požadovat jen nesplacenou jistinu a úroky do data zesplatnění. Úroky za zbytek sjednané doby už předem chtít nemůže. Ty budou nabíhat postupně a nebudou se z nich počítat úroky z prodlení,
- notářský zápis jen osobně: dlužník bude muset být při sepisování notářského zápisu přítomen osobně. Notář mu bude muset zcela transparentně vysvětlit, k čemu se zavazuje a co mu hrozí, když podepíše notářský zápis a když pak nebude schopen splácet.
Podle Měšce novela navíc při prodlení delším než 90 dní dovolí po podnikajících fyzických osobách chtít jen vymezené druhy plateb, a to jen do stanoveného limitu.
Pravidla mají platit pro úvěry a peněžité zápůjčky fyzickým osobám, které podnikají. Netýkají se leasingu, firem a ani jiných právnických osob. Účinnost se navrhuje od 1. ledna 2028 a jen pro smlouvy uzavřené po tomto datu.
Proč má živnostník slabší ochranu než spotřebitel
Zákon dělí dlužníky do dvou skupin:
- spotřebitel si půjčuje pro osobní potřebu. Zákon o spotřebitelském úvěru po věřiteli chce, aby prověřil, jestli člověk dluh zvládne splácet. Věřitel musí mít povolení od České národní banky a spory řeší zdarma finanční arbitr,
- podnikatel si podle zákona půjčuje na podnikání. Stát u něj předpokládá, že si podmínky umí ohlídat sám.
Ministerstvo připouští, že tento předpoklad často neplatí. Drobní podnikatelé bývají vůči profesionálním věřitelům ve výrazně slabším postavení. Profesionální věřitelé mají celou armádu právníků, drobný živnostník je naopak na všechno sám.
Nedávno se kvůli úpravám v oblasti spotřebitelských úvěrů zavřel trh pro část klientů a některé nebankovky odešly do tzv. šedé zóny (půjčky na IČO, pro OSVČ). Podrobněji v článku: Lichváři se těší na novou kořist. Přijde v lednu, předvídá Člověk v tísni
Častý případ kvůli půjčce: ze spotřebitele se přes noc stane „podnikatel“
Velká část dlužníků s půjčkou „na IČO“ ve skutečnosti nepodniká. Typický příběh vypadá takto: člověk má potíže se splácením, banka ho odmítne a na internetu narazí na zprostředkovatele. Ten mu poradí, ať si vyřídí živnostenský list, protože „na IČO to půjde snáz“. Do smlouvy se pak napíše, že peníze ze jednávané půjčky jdou na podnikání.
Institut prevence a řešení předlužení tuto praxi popsal ve studii Moderní lichva v praxi. Lichváři podle autora studie Jakuba Sosny cíleně tlačí lidi v akutní tísni, aby si kvůli půjčce založili IČO. Tím ovšem přicházejí o ochranu spotřebitele. Půjčka se tak formálně poskytne podnikateli, i když jde o osobní dluh, a věřitel se vyhne povinnosti posoudit, jestli ji člověk zvládne splácet.
Kromě toho popisuje studie i půjčky mezi dvěma „soukromými osobami“, které ale ve skutečnosti řídí firma. Situace je pak velmi podobná, protože ani tady neplatí ochrana spotřebitele.
Česká národní banka dokonce varuje i před dalšími následky: Když dlužník (žadatel o půjčku) nepravdivě uvede podnikatelský účel (i kdyby k tomu byl zmanipulovaný), může mu hrozit i trestní odpovědnost.
Co je zesplatnění a proč tolik bolí
Každá splátka se skládá ze dvou částí:
- jistina je částka, kterou si člověk skutečně půjčil,
- úrok je cena za půjčení peněz, kterou dlužník platí postupně za každý měsíc, kdy dluží.
Dokud se splácí včas, platí se úrok jen za uplynulé měsíce. Když ale dlužník několik splátek nezaplatí, věřitel může smlouvu takzvaně zesplatnit. Přestane platit splátkový kalendář a věřitel chce celý zbytek dluhu najednou.
Rozhodující je, co do toho „zbytku“ patří. U podnikatelů dnes věřitel může naráz chtít i úroky za celou zbývající dobu dohodnutého trvání půjčky. Dlužník tak platí úrok za peníze, které už nemá, a navíc za období, které ještě ani nenastalo. Aby toho nebylo málo, tak se z této nafouknuté částky počítají ještě i úroky z prodlení.
Přečtěte si: Proč mohou lichváři v podstatě cokoliv?
Jak probíhá vymáhání
Vymáhání podnikatelského úvěru obvykle probíhá v několika krocích:
- zpožděná splátka: přicházejí upomínky, účtují se poplatky a smluvní pokuty,
- zesplatnění: věřitel požaduje celý dluh najednou včetně budoucích úroků, k zesplatnění často vede jen jediné prodlení
- exekuční titul: tady stačí notářský zápis nebo rozhodčí nález,
- exekuce: exekutor obstaví účet, strhává část mzdy nebo prodá majetek, samozřejmě včetně nemovitosti.
Notářský zápis se svolením k vykonatelnosti je přitom klíčový. Má stejnou sílu jako pravomocný rozsudek soudu ohledně exekuce. Věřitel díky němu nemusí k soudu (který by vše pravděpodobně zastavil pro nemravnost a lichvu). Naopak může rovnou zahájit exekuci. Dlužník se musí bránit sám a zpětně, ale to už je extrémně drahé a velmi málo účinné.
Plná moc k jednání s notářem – největší kámen úrazu
Ministerstvo popisuje, kde vzniká nejvážnější problém. Nepoctiví věřitelé si nechávali od dlužníka podepsat plnou moc. Ta je součástí kupy dokumentů a lidé často nevědí, že podepsali souhlas se zastoupením u notáře.
Věřitelé (lichváři) pak jdou k notáři sami a jménem dlužníka podepíší vše, co je výhodné pro ně, ale fatální pro majetek jejich klienta (dlužníka). Lidé tak nejenže zůstanou nepoučení o tom, co za ně bylo sjednané, ale většinou ani nevěděl, že nějaký zápis vůbec vznikl.
Omezení chystaná na rok 2028 nebudou prvním krokem
Úplně bez ochrany OSVČ nejsou. Od roku 2020 platí limity, které se vztahují i na ně. Smluvní pokuta smí po 90 dnech prodlení dosahovat nejvýš 0,1 % dlužné částky denně a všechny pokuty dohromady nesmí přesáhnout polovinu jistiny. Úrok z prodlení i smluvní úrok jsou omezeny na repo sazbu ČNB navýšenou o 8 procentních bodů.
Repo sazba je od 19. června 2026 na 3,75 %, takže strop vychází zhruba na 11,75 % ročně.
Podrobně rozepsaný úrok z prodlení a jeho pravidla najdete v tomto článku.
Limity ale nijak nebrání tomu, aby věřitel zesplatnil i budoucí úroky. A právě na tuto mezeru míří nový návrh (spolu s omezením plné moci pro jednání s notářem).
Jaké jsou následky prodlení u půjček pro OSVČ, půjček na IČO
Mezi běžné následky patří:
- dluh roste rychleji, než ho člověk stihne splácet, protože k jistině přibývají pokuty, poplatky a úroky z prodlení,
- exekuce obstaví bankovní účet a strhává část mzdy nebo důchodu,
- k dluhu se přidají náklady exekutora, které platí dlužník,
- člověk ztratí šanci na běžný bankovní úvěr, protože se dostane do registrů dlužníků.
Mezi nejhorší následky patří:
- ztráta bydlení: pokud je úvěr zajištěný domem nebo bytem a existuje notářský zápis, exekutor může nemovitost prodat v dražbě, často pod tržní cenou,
- dluhová spirála: člověk si půjčuje u dalšího věřitele, aby zaplatil předchozího, a každý krok dluh zvětšuje,
- trestní riziko: pokud dlužník ve smlouvě nepravdivě uvedl podnikatelský účel, může to mít i trestněprávní následky,
- dluhy přežívají podnikání: živnostník ručí celým osobním majetkem. Zrušením živnosti dluh nezmizí.
Modelový propočet: dva dluhy
Oba příběhy jsou smyšlené, čísla jsou zaokrouhlená a slouží jen pro základní ilustraci situace.
Dluh A, 80 000 Kč. Paní Petra je na rodičovské a potřebuje si půjčit na auto z bazaru, bez auta nemůže fungovat, nebydlí totiž v centru města. Banka ji ale odmítne. Zprostředkovatel jí poradí vyřídit si živnost. Pak jí sjedná půjčku „na podnikání“ s úrokem 48 % ročně na dva roky. Součástí smlouvy je plná moc, se kterou věřitel u notáře sepíše zápis se svolením k vykonatelnosti. Po šesti splátkách přijde Petra o přivýdělek, takže sedmou splátku nepošle.
Dluh B, 350 000 Kč. Pan Jan řeší starší dluhy a nechce přijít o rodinný dům. Vezme si „konsolidaci“ na IČO s úrokem 36 % ročně na tři roky, zajištěnou zástavou domu a notářským zápisem. Po osmi splátkách onemocní, radikálně mu klesne příjem a splácení se zastaví.
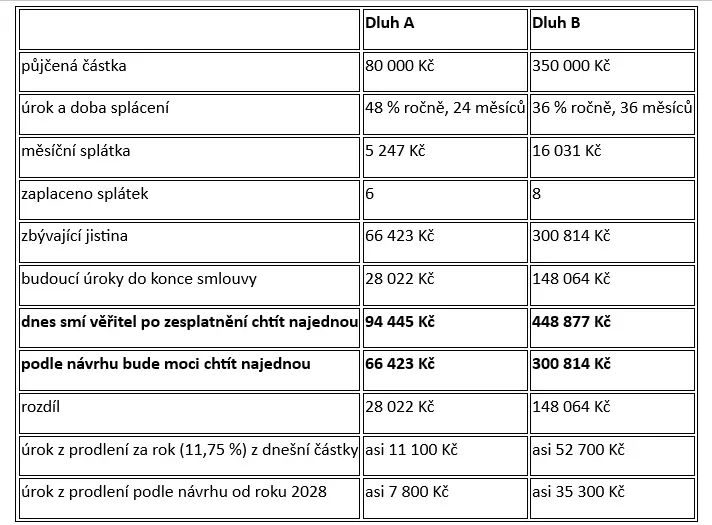
Co z tabulky plyne:
- u Petry tvoří budoucí úroky skoro třetinu toho, co po ní věřitel dnes může okamžitě chtít. Po zesplatnění by naráz dlužila víc, než si půjčila, i když už šest splátek zaplatila,
- u Jana jde o téměř 150 000 Kč, které by po něm věřitel podle návrhu nesměl předem chtít. Úroky by dál nabíhaly jen postupně z jistiny, kterou skutečně dluží,
- k oběma částkám se dnes mohou přidat smluvní pokuty až do poloviny jistiny, u Petry tedy řádově do 40 000 Kč, u Jana do 175 000 Kč, a k tomu náklady exekuce,
- u Jana je nejvážnější hrozbou ztráta domu. Kvůli notářskému zápisu se exekuce může zahájit bez soudu a zástava umožní nemovitost prodat. Dům v hodnotě několika milionů tak může padnout kvůli dluhu, který začínal na 350 000 Kč. A že ho exekutor prodá pod cenou, netřeba vůbec zmiňovat.,
- v bezpečí ale není ani Petřino bydlení.
Jak by pomohla povinná osobní účast u notáře? Petra i Jan by museli k notáři přijít sami a notář by jim vysvětlil, že tím věřiteli otevírají cestu k exekuci bez soudu. Mnoho lidí by v tu chvíli smlouvu vůbec nepodepsalo a situaci by řešili jinak.
Co novela nezmění
Co se s novelou od roku 2028 změnit nemá, jsou:
- stávající smlouvy – nová pravidla se týkají jen smluv uzavřených od 1. ledna 2028,
- ceny půjček – úrokové stropy, které začnou platit pro spotřebitele, se na podnikatele nevztahují,
- leasing a půjčky firmám: úprava se vztahuje na půjčky pro fyzické osoby s IČO
- samotné úvěry pro OSVČ: novela nebrání tomu, aby si člověk „na IČO“ vůbec půjčil.
Návrh se navíc ještě může změnit. Po připomínkovém řízení ho projedná vláda a pak Parlament, nutný bude ještě podpis prezidenta.
Zdroje:
- Ministerstvo financí ČR, tisková zpráva k novele (25. 9. 2026): https://mf.gov.cz/cs/ministerstvo/media/tiskove-zpravy/2026/ministerstvo-financi-chce-posilit-ochranu-osvc-pri-65303
- Ministerstvo financí ČR, Senát schválil omezení sankcí u půjček pro OSVČ (2020): https://mf.gov.cz/cs/ministerstvo/media/tiskove-zpravy/2020/senat-schvalil-omezeni-sankci-u-pujcek-p-38184
- Návrh v eKLEP: https://odok.gov.cz/portal/veklep/material/KORNDY9BQZVI/KORNDY9CPU53
- Měšec.cz, Finanční šmejdi to budou mít těžší: https://www.mesec.cz/aktuality/financni-smejdi-to-budou-mit-tezsi-novela-vice-ochrani-podnikatele-pred-dluhovou-spiralou/
- Česká národní banka, Varování: rizika úvěrů sjednávaných na IČO: https://www.cnb.cz/cs/dohled-financni-trh/vykon-dohledu/upozorneni-pro-verejnost/Varovani-pro-spotrebitele-mozna-rizika-uveru-sjednavanych-na-ICO-tzv.-zastrenych-spotrebitelskych-uveru
- Bezvamoney.cz, Úrok z prodlení aneb kolik vás bude stát pozdní splácení: https://www.bezvamoney.cz/clanky/urok-z-prodleni-aneb-kolik-vas-bude-stat-pozdni-splaceni/
- Právní prostor, Moderní lichváři cílí na byty a domy (studie IPŘ): https://www.pravniprostor.cz/clanky/ostatni-pravo/moderni-lichvari-cili-na-byty-domy-studie-odkryva-skryty-byznys-s-resenim-dluhu
- Kurzy.cz, shrnutí studie Moderní lichva v praxi: https://zpravy.kurzy.cz/866732-studie-moderni-lichva-o-tom-jak-lide-v-cesku-prichazeji-o-strechu-nad-hlavou/
- Právní prostor, notářský zápis se svolením k vykonatelnosti: https://pravniprostor.cz/clanky/obcanske-pravo/dalsi-klacek-pod-nohy-pronajimatelum-nemovitosti-proc-ns-odmita-dobrovolnou-dohodu
- Medium.seznam.cz: https://medium.seznam.cz/clanek/lenka-rutteova-pujckologie-proc-lichvari-mohou-cokoliv-27055
- Medium.seznam.cz: https://medium.seznam.cz/clanek/lenka-rutteova-lichvari-se-tesi-na-novou-korist-prijde-v-lednu-predvida-clovek-v-tisni-33209
- Medium.seznam.cz: https://medium.seznam.cz/clanek/lenka-rutteova-jak-postupuji-moderni-lichvari-vskutku-chytre-tady-jsou-vysledovane-detaily-296558