Článek
Korunu ano. Ale bez nevýhod
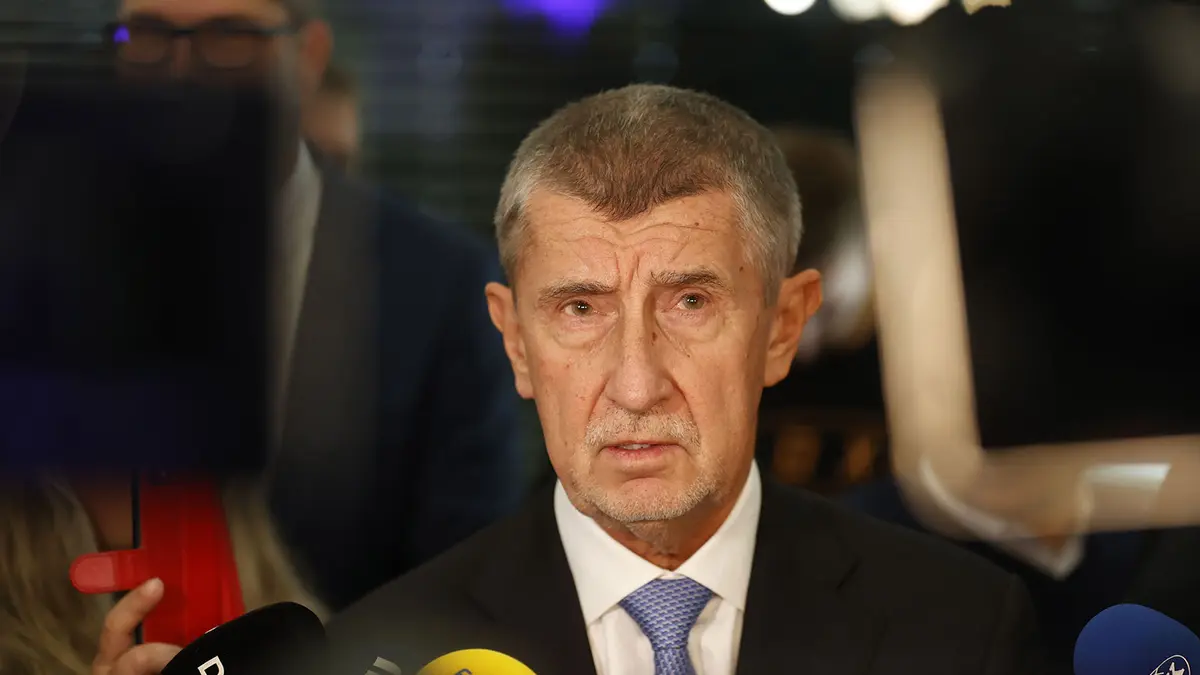
Česká vláda označuje korunu za „klíč k ekonomické suverenitě“ a slibuje, že euro nepřijme ani k jeho zavedení nepodnikne žádné kroky. Premiér Andrej Babiš se přitom už několik měsíců rozčiluje, proč Česká národní banka drží sazby výše než Evropská centrální banka. V květnu to shrnul téměř dokonale: pokud máme sazbu vyšší než eurozóna, „tak to si už rovnou můžeme vzít euro“. Jenže právě tady začíná jeden z nejzajímavějších paradoxů české debaty o společné měně. Chceme vlastní měnu proto, abychom mohli mít vlastní měnovou politiku. A současně se zlobíme, když je skutečně jiná než ta evropská.
Suverenita, která se prodraží
V říjnu 2026 drží ČNB dvoutýdenní repo sazbu na 3,75 procenta. Depozitní sazba ECB je 2,5 procenta. Rozdíl tedy aktuálně činí 1,25 procentního bodu. Babiš opakovaně používá rozdíl 1,5 bodu, který odpovídal situaci před zářijovým zvýšením sazeb ECB. Podstata jeho argumentu je ale jasná: proč mají být české peníze dražší, když česká inflace není vyšší?
A tady má premiér argument, který není možné jednoduše shodit ze stolu. Podle harmonizovaných údajů Eurostatu byla česká inflace v září 2,2 procenta, zatímco v eurozóně 3,8 procenta. Přesto je česká základní sazba vyšší. Na první pohled zvláštní situace. Jenže centrální banky nenastavují sazby podle jediné hodnoty aktuální inflace. ČNB upozorňuje například na jádrovou inflaci 3,1 procenta, růst cen služeb o 4,5 procenta, rychlý růst mezd či úvěrů a silný trh nemovitostí. Dívá se především dopředu.
To neznamená, že ČNB musí mít pravdu. Znamená to něco politicky mnohem nepříjemnějšího: vlastní měna není bezplatná vlajka na bankovkách. Je to právo dělat jinou měnovou politiku než Frankfurt – včetně práva mít vyšší sazby. Jestli chceme korunu právě kvůli nezávislé měnové politice, nemůžeme zároveň předem požadovat, aby její výsledek kopíroval ECB.
Stejně tak ale neplatí opačná zkratka, že zavedením eura by české hypotéky automaticky zlevnily přesně o rozdíl mezi sazbami ČNB a ECB. Hypoteční sazby nejsou základní sazba centrální banky. U dlouhých fixací se výrazně odvíjejí od několikaletých tržních sazeb, očekávání dalšího vývoje úroků, rizikových přirážek i konkurence bank. ČNB sama jako klíčovou referenci pro úvěry na bydlení uvádí pětileté úrokové swapy. Euro by jeden významný rozdíl odstranilo, ale z české hypotéky by neudělalo mechanicky německou nebo slovenskou hypotéku.
K čemu tedy máme vlastní centrální banku?
Ještě zajímavější byl Babišův říjnový projev ve Sněmovně. Při debatě o inflaci se ptal, co vlastně ČNB může ovlivnit: co ráno řekne Donald Trump, co se stane v Hormuzském průlivu nebo co udělá ropný kartel? Centrální banka samozřejmě cenu ropy ani geopolitiku skutečně neovládá. Jenže kdyby tím její možnosti končily, byl by to paradoxně velmi silný argument proti jednomu z hlavních důvodů pro zachování koruny.
Smyslem měnové politiky není zabránit tomu, aby ropa zdražila. Má zabránit tomu, aby se jednorázový šok rozlil do mezd, služeb, inflačních očekávání a dalších cen. Ovlivňuje poptávku, úvěry, kurz měny i ochotu spořit. Právě proto Česko vlastní centrální banku má.
Vláda navíc sama není bezmocným divákem. Sazby sice neurčuje a určovat je nemá, ale rozpočtovou politikou ovlivňuje domácí poptávku, zadlužení i inflační prostředí. Už při svém jmenování guvernérem v roce 2022 ostatně Michl tvrdil, že ke snížení inflace musí přispět také menší zadlužování státu. Nezávislost tedy neznamená, že ČNB odpovídá za všechno a vláda za nic.
Z holubice jestřábem
Samotný Aleš Michl je přitom hezkou připomínkou toho, jak rychle se ekonomické role mohou obrátit. Jako člen bankovní rady v letech 2021 a 2022 patřil k odpůrcům prudkého zvyšování sazeb. Zdůrazňoval, že velká část inflace přichází z energií, surovin a dopravy a že dražší české peníze cenu ropy nesníží. V prosinci 2021 hlasoval proti zvýšení sazby na 3,75 procenta.
O několik let později tentýž Michl popisuje svou vizi jako „totálně konzervativní“ měnovou politiku: vyšší sazby než před covidem, pevnou korunu a motivaci ke spoření. ČNB letos v červnu dokonce sazbu z 3,5 na 3,75 procenta zvýšila.
Je snadné vykřiknout, že Michl otočil. Spravedlivější je říct, že se změnily podmínky, data i jeho odpovědnost. Ekonom, který nikdy nezmění názor bez ohledu na realitu, není principiální, ale nebezpečný. Přesto je Michlův vývoj užitečnou připomínkou pro dnešní sebejistou debatu: neexistuje jedna věčně správná česká úroková sazba.
Silnou korunu chceme. Ale nejlépe i její zisk
A nakonec možná největší měnový paradox. Babiš ve Sněmovně připomněl Michlův návrh z roku 2020, aby ČNB během mimořádné covidové situace poslala část svého tehdejšího zisku státu. Letos premiér mluvil dokonce o možnosti získat z ČNB po dohodě kolem 200 miliard korun.
Jenže centrální banka není státní dividendová akcie. Na konci roku 2025 měla stále kumulovanou účetní ztrátu 350 miliard korun. A krásnou ironií je způsob, jakým tato čísla vznikají. Správa devizových rezerv v roce 2025 vydělala rekordních 253 miliard. Jenže koruna výrazně posílila a přepočet obrovských devizových rezerv zpět do korun vytvořil kurzovou ztrátu 224 miliard. Celá ČNB tak skončila účetně 73 miliard v minusu.
Jinými slovy: pevná koruna, kterou dnes Michl označuje za součást své strategie, může současně účetně zhoršovat hospodaření ČNB. A stát, který chce zároveň silnou korunu i pravidelné stamiliardové příjmy z jejích devizových rezerv, může zjistit, že ekonomika podobné seznamy přání nečte.
Euro přitom rozhodně není řešení bez nákladů. Česko by přišlo o vlastní sazby a kurz jako stabilizační nástroj a ČNB sama upozorňuje na odlišnou strukturu české ekonomiky, nedokončenou konvergenci nebo omezený prostor veřejných financí reagovat na specifický český šok. Na druhé straně by zmizelo kurzové riziko vůči našemu hlavnímu ekonomickému prostoru a část transakčních nákladů. Obojí je skutečné.
A právě tím by možná měla česká debata o měně začínat. Ne otázkou, zda je koruna vlastenečtější než euro. Ale otázkou, za co jsme ochotni za vlastní měnu platit. Chceme-li nezávislou měnovou politiku, musíme přijmout i možnost, že bude nepříjemná, drahá a politicky nepopulární. Chceme-li sazby Frankfurtu, nemůžeme současně tvrdit, že největší hodnotou koruny je právě to, že o nich Frankfurt nerozhoduje.
Suverenita totiž není možnost rozhodovat samostatně jen tehdy, když výsledek vyjde levněji.
Zdroje:
Babiš po jednání lídrů v Bruselu: https://www.seznamzpravy.cz/clanek/ekonomika-babis-po-jednani-lidru-v-bruselu-nikdy-nedovolim-abychom-meli-euro-318049
„Michl mě neskutečně rozčiluje.“ Babiš se pustil do guvernéra ČNB: https://www.novinky.cz/clanek/ekonomika-michl-me-neskutecne-rozciluje-babis-se-pustil-do-guvernera-cnb-kvuli-drahym-hypotekam-40579735
To už si rovnou můžeme vzít euro.: https://www.seznamzpravy.cz/clanek/ekonomika-byznys-trendy-analyzy-to-uz-si-rovnou-muzeme-vzit-euro-babis-kritizuje-guvernera-michla-306992
Sazby ČNB: