Článek
Když se z dědictví stane problém
Představme si poměrně běžnou situaci.
Zemře rodič a jeho jediný potomek očekává, že po něm zdědí byt. Ten má podle odhadu hodnotu dva miliony korun.
Jenže během dědického řízení vyjde najevo, že zemřelý měl také několik nesplacených půjček, úvěr a další závazky. Celkové dluhy dosahují tří milionů korun.
Místo očekávaného majetku tak vzniká otázka: Co teď?
Musí dědic byt prodat? Může si jej nechat? A především – může po něm někdo požadovat zaplacení zbývajícího milionu korun?
Odpověď závisí na tom, jak dědic v pozůstalostním řízení postupuje.
Dluhy se dědí. A někdy i nad hodnotu majetku
České právo vychází z pravidla, že na dědice přecházejí nejen majetková práva, ale také dluhy zemřelého.
To samo o sobě není překvapivé. Mnohem méně známé však je, že dědic může za tyto dluhy odpovídat také svým vlastním majetkem.
Pokud neuplatní zákonnou ochranu v podobě výhrady soupisu pozůstalosti a dědictví neodmítne, může být jeho odpovědnost neomezená hodnotou zděděného majetku.
V našem příkladu by tedy mohl získat byt za dva miliony korun, ale současně odpovídat za dluhy ve výši tří milionů.
Rozdíl jednoho milionu by pak mohl jít z jeho vlastní kapsy.
Naštěstí existují možnosti, jak takovému výsledku předejít.
První možnost: Odmítnout dědictví
Pokud je zřejmé, že závazky výrazně převyšují hodnotu majetku, může dědic dědictví odmítnout.
Odmítnutí musí být výslovné a musí být učiněno vůči soudu, zpravidla prostřednictvím pověřeného notáře.
Lhůta činí obvykle jeden měsíc ode dne, kdy byl dědic o tomto právu vyrozuměn. U dědice s jediným bydlištěm v zahraničí jde zpravidla o tři měsíce. Z důležitých důvodů lze požádat o prodloužení lhůty.
Odmítnutím se na člověka hledí, jako by dědictví nikdy nenabyl.
Má to ovšem jeden zásadní důsledek.
Nelze odmítnout pouze dluhy a ponechat si byt.
Dědictví se zásadně odmítá jako celek. Dědic tedy nezíská ani byt, ani ostatní majetek.
A pozor: pokud dědictví odmítne například syn zemřelého, mohou místo něj nastoupit jako další dědici jeho děti. Odmítnutí tedy nemusí znamenat konec dědického řízení.
Druhá možnost: Přijmout dědictví s výhradou soupisu
Toto je pravidlo, které by podle mého názoru měl znát každý, kdo se účastní dědického řízení.
Říká se mu výhrada soupisu pozůstalosti.
Pokud ji dědic řádně a včas uplatní, jeho odpovědnost za dluhy zemřelého se omezí do výše ceny nabytého dědictví.
Vraťme se k našemu příkladu:
- Hodnota zděděného majetku: 2 000 000 Kč.
- Dluhy zemřelého: 3 000 000 Kč.
- Maximální odpovědnost dědice s účinnou výhradou soupisu: 2 000 000 Kč.
Zjednodušeně řečeno, dědic kvůli zděděným dluhům nemusí přijít o vlastní úspory nebo svůj dosavadní byt jen proto, že závazky zemřelého převyšují hodnotu získaného dědictví.
Výhrada soupisu ovšem neznamená, že věřitelé nemohou požadovat zaplacení dluhů nebo že zděděná nemovitost nemůže být prodána.
Znamená především omezení rozsahu odpovědnosti.
Výhradu je nutné uplatnit ve stanovené lhůtě, zpravidla do jednoho měsíce od příslušného poučení soudem či notářem.
Nelze spoléhat na to, že ochrana vznikne automaticky tím, že notář majetek sepíše.
Třetí možnost: Likvidace předlužené pozůstalosti
Pokud jsou dluhy vyšší než majetek, existuje ještě další postup.
Tím je soudní likvidace pozůstalosti.
Jde o zvláštní řízení, ve kterém se zpeněžuje majetek patřící do pozůstalosti a získané prostředky se podle zákonných pravidel použijí na uspokojení věřitelů.
Za splnění zákonných podmínek ji může navrhnout například dědic, kterému svědčí výhrada soupisu, nebo věřitel s prokázanou pohledávkou.
V našem příkladu by tak mohlo dojít k prodeji zděděného bytu a rozdělení získaných peněz mezi věřitele podle příslušných pravidel.
Neznamená to automaticky, že všichni věřitelé dostanou zaplaceno v plné výši.
Právě naopak. Smyslem likvidace je zákonným způsobem vypořádat situaci, kdy majetek na všechny závazky nestačí.
O likvidaci rozhoduje soud. Samotné zjištění předlužení ještě neznamená, že se likvidace automaticky zahájí.
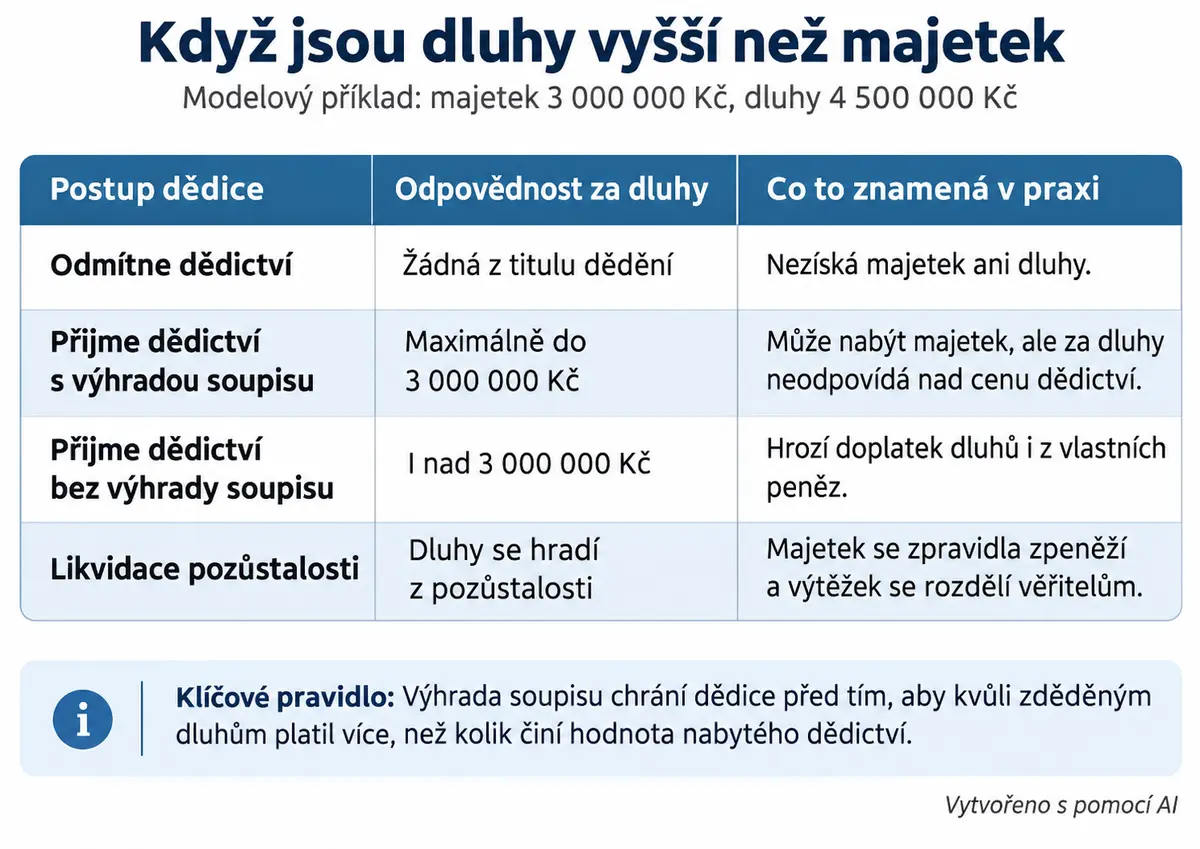
Tabulka možnosti řešení dědictví s dluhy
Co když se další dluh objeví až po dědickém řízení?
Ani ukončené dědické řízení nemusí znamenat, že jsou všechny závazky definitivně známé.
Může se například stát, že se po několika měsících ozve věřitel s pohledávkou, o které rodina vůbec nevěděla.
Pokud dědic neuplatnil výhradu soupisu, může to pro něj znamenat velmi nepříjemné překvapení.
Jestliže výhradu soupisu řádně uplatnil a její účinky trvají, zůstává jeho odpovědnost za dluhy omezena zákonem stanoveným způsobem.
Důležité je také rozlišovat mezi skutečně existujícím dluhem a pouhým tvrzením věřitele. Ne každá dodatečně uplatněná pohledávka je automaticky oprávněná.
Co když chce dědic byt zachovat?
Ne každá rodina chce zděděnou nemovitost prodat.
Může jít o byt, ve kterém dědic vyrůstal, nebo dům, který je v rodině několik generací.
Pokud dluhy převyšují hodnotu pozůstalosti, zachování nemovitosti může být možné například na základě dohody s věřiteli, jejich uspokojení z jiných prostředků nebo jiného právně a finančně proveditelného řešení.
Rozhodující je ovšem konkrétní skladba závazků.
Jiná bude situace u nezajištěných spotřebitelských úvěrů a jiná u hypotéky zajištěné zástavním právem k nemovitosti.
Zástavní právo totiž samotným úmrtím vlastníka ani běžným přechodem nemovitosti na dědice nezaniká.
Zachování bytu proto nemusí být automaticky možné ani tehdy, když dědic uplatnil výhradu soupisu.
Na co by si dědici měli dát pozor?
Z vlastní realitní praxe vím, že majetkové vztahy mohou být složitější, než se na začátku zdají. U dědictví to platí dvojnásob.
Proto doporučuji několik zásad:
- Nepodceňujte poučení od notáře. Zejména možnost odmítnutí dědictví a výhrada soupisu mají zásadní právní důsledky.
- Prověřte závazky zemřelého. Zajímejte se o půjčky, hypotéky, exekuce, zástavní práva a další případné dluhy.
- Nepředpokládejte, že notář automaticky objeví úplně všechno. Některé závazky mohou vyjít najevo až později.
- Nezapomínejte na ostatní členy rodiny. Odmítnutím dědictví se může otevřít dědické právo dalším příbuzným.
- U významného nebo předluženého majetku zvažte právní pomoc. Jedno nesprávné rozhodnutí může mít finanční následky na dlouhé roky.
Dědictví není jen otázkou toho, co získáme
Na Památku zesnulých vzpomínáme především na lidi, kteří už s námi nejsou.
Vedle vzpomínek však po člověku zůstávají také jeho majetkové vztahy a závazky.
Je dobré vědět, že české právo nabízí dědicům možnosti ochrany i v situaci, kdy zemřelý zanechal více dluhů než majetku.
Tyto možnosti ale mají svá pravidla a lhůty.
Nejdražší chybou totiž nemusí být samotné zdědění dluhů. Může jí být neznalost možnosti, jak se před jejich dopady včas chránit.
Článek má informativní charakter. V konkrétní situaci je vhodné obrátit se na notáře nebo advokáta, zejména pokud pozůstalost obsahuje dluhy, zástavní práva či exekuce.
Zdroje: